
يُتوقع على نطاق واسع أن يرفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس يوم الأربعاء. وقد رسخ تقرير مؤشر أسعار المستهلكين لشهر أغسطس توقعات السوق برفع الفائدة، لكن لولا التوجيهات السابقة من صناع السياسة النقدية، لكان الاجتماع لا يزال يبدو متجهاً نحو الإبقاء على أسعار الفائدة دون تغيير. ويعود جزء كبير من تسارع المؤشر إلى فئة واحدة، هي خدمات الاتصالات الهاتفية اللاسلكية، بينما يشير المقياس المفضل لدى رئيس الاحتياطي الفيدرالي كيفن وارش إلى أن نطاق انتشار التضخم قد تقلص.
في رأينا، فإن حجة رفع أسعار الفائدة ليست مقنعة إلى هذا الحد، لكن إشارة السوق "المجردة" التي أراد وارش سماعها واضحة. فقد وضعت توجيهات الاحتياطي الفيدرالي البنك في موقف يفرض عليه رفع الفائدة، وهي خطوة قد لا تقدم الكثير لكبح التضخم، بينما تشكل مخاطر أكبر على الأوضاع المالية والاقتصاد. ونتوقع أن يكون رفع الفائدة في سبتمبر التحرك الوحيد من نوعه هذا العام.
إليكم ما نتوقعه من اجتماع الاحتياطي الفيدرالي في 15 و16 سبتمبر:
"من المرجح أن ترفع اللجنة الفيدرالية للسوق المفتوحة النطاق المستهدف لسعر فائدة التمويل لدى الاحتياطي الفيدرالي بمقدار 25 نقطة أساس إلى 3.75%-4.00%. ونتوقع اعتراضاً واحداً مؤيداً لإبقاء الفائدة من عضو مجلس المحافظين ميشيل بومان".
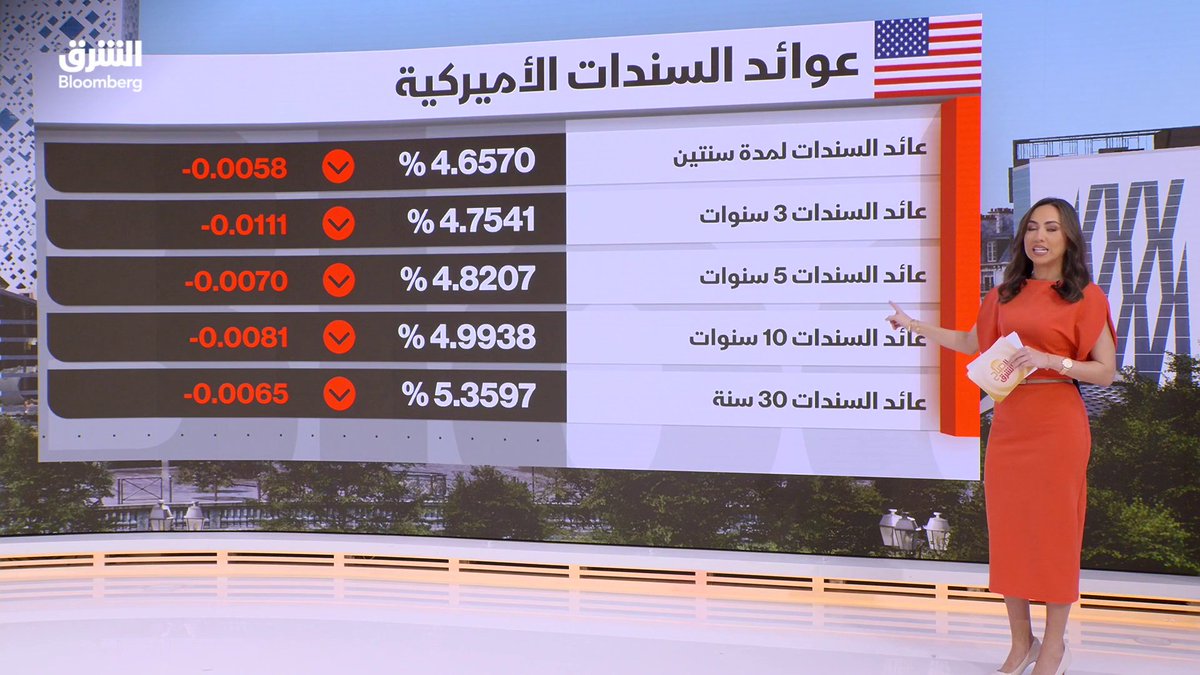
بيانات التضخم الأميركي تشعل رهانات الفائدة كان تقرير مؤشر أسعار المستهلكين لشهر أغسطس العامل الحاسم في رفع الفائدة. وقال وارش ومعظم صناع السياسة النقدية الآخرين إنهم بحاجة إلى مزيد من الثقة في أن التضخم يتحرك مجدداً نحو هدف 2%، وإلا فسيضطرون إلى رفع الفائدة، فيما ربط عضو مجلس المحافظين كريستوفر والر صراحةً مثل هذه الخطوة بمؤشر أسعار المستهلكين لشهر أغسطس. واستجابت الأسواق بتسعير رفع الفائدة بالكامل تقريباً، بنسبة 94% حتى وقت كتابة هذا التقرير. وسيثير تثبيت الفائدة الآن تساؤلات بشأن مصداقية الاحتياطي الفيدرالي، وسيدفع العوائد طويلة الأجل إلى الارتفاع.
ومن المرجح أن يتجنب وارش مجدداً تقديم توقعاته ضمن مخطط النقاط، بما يتماشى مع تفضيله تجنب التوجيه المستقبلي.
رفع واحد للفائدة في 2026 يتمثل السؤال الرئيسي المتعلق بمخطط النقاط في عدد المسؤولين الذين يتوقعون رفع أسعار الفائدة بعد سبتمبر. ونتوقع أن يشير متوسط توقعات المشاركين إلى رفع واحد فقط بمقدار 25 نقطة أساس هذا العام، أي أن التحرك الوحيد سيكون في سبتمبر.
في يونيو، توقع ستة مشاركين رفع الفائدة مرتين على الأقل بحلول نهاية العام. ونعتقد أن العدد سيرتفع إلى ما يقارب نصف أعضاء اللجنة.
وبعد 2026، نتوقع أن يشير مخطط النقاط إلى خفض واحد بمقدار 25 نقطة أساس في 2027 وآخر في 2028، مع بلوغ سعر الفائدة النهائي 3.6% بنهاية أفق التوقعات.
توقعات النمو والتضخم من المرجح ألا تشهد التوقعات الاقتصادية تغيراً يُذكر، مع بقاء معدل النمو في 2026 عند 2.2%، فوق معدل النمو المحتمل البالغ 2.0%. وعلى المدى الأبعد، قد تكون هناك تعديلات بالخفض لتعكس الضغوط الناجمة عن تشديد الأوضاع المالية وارتفاع أسعار الطاقة.
ويرجَّح خفض توقعات التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي إلى 3.2% من 3.3%، قبل تعديلات متوقعة بالخفض على السلسلة التاريخية للتضخم الأساسي وفق المؤشر في وقت لاحق من هذا الشهر من جانب مكتب التحليل الاقتصادي.
قد تُرفع توقعات التضخم العام وفق مؤشر نفقات الاستهلاك الشخصي إلى 3.5% من 3.3% نتيجة تجدد ارتفاع أسعار البنزين.
وكما حدث في أول اجتماعين للجنة الفيدرالية للسوق المفتوحة برئاسة وارش، سيكون البيان مقتضباً، لا سيما بشأن الخطوات المقبلة. ولا نتوقع تغيراً يُذكر في الصياغة، باستثناء الإقرار باعتراض بومان.
لغة وارش نتوقع أن يترك كيفن وارش في مؤتمره الصحفي احتمال رفع الفائدة مرة أخرى قائماً، من دون إعطاء إشارة قوية إلى ذلك. ويميل رئيس الاحتياطي الفيدرالي إلى استخدام خطاب متشدد في المؤتمرات العامة.
تعتمد استجابة السوق على أسلوب وارش في عرض موقفه: فإذا بدا مراوغاً، كما حدث بعد اجتماع يوليو، فقد تتعرض آجال الاستحقاق الطويلة في منحنى عائد سندات الخزانة لموجة بيع. أما إذا تمكن من توضيح دالة رد فعل الاحتياطي الفيدرالي بجلاء، فقد تحصل سندات الخزانة على هدنة.
النمو والتوظيف في مواجهة التضخم يشير تحليلنا إلى أن رفع الاحتياطي الفيدرالي أسعار الفائدة لن يقدم الكثير لكبح التضخم، مقارنة بالضرر المحتمل على النمو والتوظيف. ومع تسبب موجة بيع السندات وانخفاض الأسهم بالفعل في تشديد الأوضاع المالية سريعاً، نتوقع تباطؤ النشاط بصورة واضحة حتى نهاية العام.
وشهدنا أيضاً بعض التقدم في خفض التضخم مؤخراً. ويتمثل المؤشر المفضل لدى وارش في نسبة مكونات مؤشري أسعار المستهلكين وأسعار المنتجين الداخلة في حساب معامل انكماش نفقات الاستهلاك الشخصي، التي ارتفعت بأكثر من 3% خلال الأشهر الـ12 الماضية. وتشير حساباتنا إلى أن هذه النسبة ربما انخفضت قليلاً إلى 52% في أغسطس من 54%.
واستناداً إلى عدد المنتجات القريبة من عتبة 3%، نقدر أن النطاق المرجح يتراوح بين 50% و53%. وسيضيف ذلك مزيداً من الأدلة على أن بضعة مكونات فقط دفعت قراءة نفقات الاستهلاك الشخصي لشهر أغسطس إلى تجاوز التوقعات.
الخلاصة: دفعت أحدث بيانات التضخم ورد فعل السوق المبالغ فيه الاحتياطي الفيدرالي نحو رفع الفائدة في سبتمبر، لكننا نعتقد أن المفاضلة الاقتصادية غير مواتية. ونرجح أن تكون هذه الخطوة رفعاً لمرة واحدة، وليست بداية دورة طويلة لرفع الفائدة.
3 مسارات لدالة رد فعل الاحتياطي الفيدرالي رفض وارش توضيح.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من الشرق بلومبرغ