
انطلقت فعاليات اليوم الثاني والأخير من النسخة الرابعة لمنتدى مستقبل التكنولوجيا المالية 2026 في مركز البحرين العالمي للمعارض. وينظّم المنتدى مجلس التنمية الاقتصادية، بدعم من مصرف البحرين المركزي، وصندوق العمل "تمكين"، وهيئة البحرين للسياحة والمعارض، وخليج البحرين للتكنولوجيا المالية، فيما تتولى فوربس الشرق الأوسط إعداد البرنامج والأجندة.
وتحت شعار "التمويل في عصر البنية التحتية الذكية"، يواصل المنتدى جلساته الرئيسية والنقاشية لبحث دور التكنولوجيا والبنية التحتية والأطر التنظيمية في تطوير الخدمات المالية، وبناء الشراكات واستكشاف الفرص الناشئة في المنطقة.
الثقة أساس التوسع في كلمته، ربط الشيخ محمد بن سعيد بن حمدان آل نهيان، رئيس مجلس إدارة شركة VIAI AI، توسيع استخدام الذكاء الاصطناعي ببناء الثقة، مشيرًا إلى أنه تجاوز مرحلة التجريب إلى أنظمة تؤثر في الحصول على التمويل وحماية الصحة وإدارة المخاطر والخدمات الأساسية. وجاء ذلك في كلمته الرئيسية بناء الثقة في الذكاء الاصطناعي وتوسيع نطاق استخدامه ، خلال منتدى مستقبل التكنولوجيا المالية 2026 في البحرين.
وحدد 3 أسس ينبغي تطويرها معًا لتمكين المؤسسات من استخدام الذكاء الاصطناعي بثقة: بنية تحتية موثوقة، وحوكمة واضحة المسؤوليات، وأطر تنظيمية واضحة تتناسب مع مستوى المخاطر.
وقال: الثقة ليست شهادة تُضاف في نهاية التطوير. يجب أن تُدمج في البيانات والتكنولوجيا ونموذج التشغيل وثقافة المؤسسة منذ اليوم الأول . وأشار إلى أن وضوح الحوكمة يعزز استعداد الأفراد لاستخدام التكنولوجيا وثقة المؤسسات في الاستثمار فيها، ويساعد على استدامة الابتكار.
وفي القطاع الصحي، أوضح أن الشركة تبني منظومة للذكاء الصحي انطلقت من الإمارات، تشمل التقنيات القابلة للارتداء والرؤية الحاسوبية والذكاء الاصطناعي التفاعلي. وتستهدف تحويل بيانات الصحة والأداء المتفرقة إلى رؤى مفيدة في اللحظة التي تبرز فيها الحاجة إليها. وتشمل نظارات ذكية مدعومة بالذكاء الاصطناعي، ومنصة للتدريب والتوجيه بالذكاء الاصطناعي، وV-Ring وV-Clinic، بهدف مساعدة الأفراد والمؤسسات على فهم الصحة والأداء مبكرًا والتصرف بفاعلية أكبر. واستشهد بتقديرات منظمة الصحة العالمية بأن الأمراض غير السارية تسببت في ما لا يقل عن 43 مليون وفاة عالميًا في 2021، مؤكدًا أهمية الوقاية والحصول على الرعاية المناسبة في الوقت المناسب.
ورأى أن الصحة والتمويل يزدادان ترابطًا، مع تقارب التأمين ومزايا الموظفين والهوية الرقمية والمدفوعات وبرامج العافية. وأوضح أن التكنولوجيا، بشرط موافقة واعية وحماية قوية للبيانات، يمكن أن تساعد شركات التأمين على تخصيص خدمات العافية، ودعم برامج وقائية تكافئ السلوك الإيجابي، وربط المزايا الصحية للموظفين بمستويات تفاعل قابلة للقياس. وأضاف أن أنظمة الهوية والمدفوعات الآمنة يمكن أن تسهّل الوصول إلى الخدمات الصحية عبر العيادات وأماكن العمل والمجتمعات. وشدد على حماية الخصوصية وحرية الاختيار والكرامة الإنسانية.
وفي الشمول المالي، استشهد بتقرير المؤشر العالمي للشمول المالي لعام 2025 الصادر عن البنك الدولي، الذي أشار إلى أن 1.3 مليار بالغ لا يملكون حسابًا ماليًا، وأن نحو 900 مليون منهم يمتلكون هاتفًا محمولًا. وأكد أن الخدمات الموثوقة والميسّرة تساعد على تحويل فرص الاتصال إلى شمول مالي.
ودعا إلى تعاون بين القطاعين العام والخاص يبدأ قبل نشر الأنظمة، تشارك فيه الحكومات والجهات التنظيمية والمؤسسات المالية والصحية وشركات التكنولوجيا والجامعات، لتحديد الأولويات والمعايير والاحتياجات التشغيلية وتوفير البحث والتحقق المستقل. وأشار إلى أن الإمارات أصبحت في 2017 أول دولة تعيّن وزير دولة للذكاء الاصطناعي، وأن استراتيجيتها الوطنية للذكاء الاصطناعي 2031 تضم 8 أهداف استراتيجية. وتجمع أهداف الاستراتيجية بين المواهب والبحث والبنية التحتية والتبني والحوكمة، بما يوفر للشركات إطارًا للابتكار.
وشدد على أهمية معايير إقليمية متوافقة وبنية رقمية آمنة وقدرات في البيانات والحوسبة، مع نقل البحث الجامعي إلى السوق والاستثمار في المواهب الوطنية واستقطاب الخبرات الدولية. واعتبر أن النجاح يُقاس بتعزيز الإنتاجية والشمول المالي وتحسين الرعاية الصحية ورفع كفاءة الحكومة وظهور شركات من المنطقة تنافس عالميًا، وكذلك بثقة الناس في حماية التكنولوجيا لمصالحهم واحترام قيمهم وتوسيع فرصهم.
تمويل تقوده البيانات لم تعد فجوة تمويل الشركات الصغيرة والمتوسطة تعكس بالضرورة ضعف قدرتها على السداد، بل قد تكون في بعض الأحيان نتيجة اعتماد نماذج ائتمانية تقليدية لا تلتقط طبيعة أعمالها أو تعكس أداءها الفعلي. وفي وقت تنتج فيه هذه الشركات تدفقات متزايدة من البيانات، من المدفوعات والفواتير إلى حركة المبيعات والتدفقات النقدية، تبرز فرصة أمام المؤسسات المالية لإعادة بناء صورتها الائتمانية على أساس أكثر دقة، وتوسيع نطاق التمويل ليشمل شركات قد لا تجد طريقها بسهولة عبر قنوات الإقراض التقليدية.
وخلال جلسة نقاشية بعنوان "تمويل أكثر ذكاءً للشركات الصغيرة والمتوسطة.. البيانات والائتمان ورأس المال العامل"، ضمن منتدى مستقبل التكنولوجيا المالية 2026 في البحرين، ناقش مصطفى الصحن، رئيس قطاع إدارة المخاطر في مجموعة Valu، وإبراهيم مشعل، الرئيس التنفيذي لإدارة المخاطر في مجموعة بنك البحرين والكويت، كيف يمكن تحويل البيانات التشغيلية التي تنتجها الشركات يوميًا إلى مؤشرات ائتمانية قابلة للاستخدام، بما يسمح باتخاذ قرارات تمويل أكثر دقة ومرونة. وأدارت الجلسة جيس هولغريف، الرئيسة التنفيذية لشركة WalletConnect.
وبالنسبة إلى الصحن، تبدأ هذه العملية من تسهيل الوصول إلى البيانات التي تمتلكها منصات المدفوعات ومشغلو نقاط البيع، إذ يمكن لحركة المبيعات والمبالغ التي يتلقاها التاجر، بعد احتساب المبالغ المستردة، أن تقدم صورة أكثر وضوحًا عن أداء نشاطه. وأوضح أن Valu طورت نموذجًا داخليًا يتيح التحقق من بيانات التجار الذين يبيعون عبر منصات تدعم واجهات برمجة التطبيقات المفتوحة، بعد الحصول على موافقتهم ووفقًا لقواعد تلك المنصات، بما يحد من إمكانية التدخل في البيانات ويرفع مستوى موثوقيتها.
غير أن امتلاك المزيد من البيانات لا يعني بالضرورة اتخاذ قرار ائتماني أفضل. فبحسب مشعل، اعتادت البنوك الاعتماد على القوائم المالية المدققة لأنها موحدة وتخضع لمراجعة طرف ثالث، كما أن أطر الائتمان التقليدية بُنيت أساسًا حولها. أما البيانات الآنية، فتأتي غالبًا من مصادر متعددة، وقد تكون مجزأة ومتقلبة ويصعب استخدامها بصورتها الخام. وقال: "الهدف ليس جمع أكبر قدر ممكن من البيانات، بل اختيار البيانات التي ترتبط بقدرة العميل على السداد ومخاطر الائتمان، ويمكن الاعتماد عليها فعليًا في اتخاذ القرار".
ومن هنا، لا تكمن القيمة في جمع البيانات أو تحويلها إلى لوحات تحليلية فحسب، بل في إدماجها داخل القرار الائتماني نفسه، سواء لتحديد حجم التمويل أو تسعيره أو غير ذلك من شروطه. كما يمكن للمتابعة المستمرة لهذه البيانات أن تمنح البنوك إشارات إنذار مبكر، بما يسمح لها بالتحرك والتواصل مع العميل قبل تفاقم المخاطر بدلًا من انتظار ظهور المشكلة. وأوضح مشعل: "الفكرة ليست استبدال الأساليب التقليدية السليمة لإدارة مخاطر الائتمان، بل استكمالها برؤية أحدث وأكثر شمولًا لطبيعة الأعمال".
وتتضح أهمية هذه الرؤية بصورة أكبر عند الانتقال من قرار منح التمويل إلى تحديد شكله. وأشار الصحن إلى أن شركتين تحققان المستوى نفسه من المبيعات قد تختلفان جذريًا في استقرار تدفقاتهما النقدية أو درجة تقلبها وموسمية النشاط، ومن ثم لا ينبغي بالضرورة إخضاعهما لهيكل التمويل والسداد نفسه. وقال: "البيانات لا تساعدنا فقط على تمويل عدد أكبر من الشركات الصغيرة والمتوسطة، بل تتيح لنا الإجابة عن أسئلة أكثر أهمية: ما حجم التمويل الذي يستطيع التاجر تحمله فعلًا؟ وما المدة المناسبة؟ وما هي آلية السداد التي تتوافق مع تدفقاته النقدية؟". وأضاف أن القيمة الحقيقية تكمن في الانتقال "من قرار ائتماني يقوم على نموذج واحد يناسب الجميع إلى نهج أكثر ديناميكية يعكس السلوك الفعلي لأعمال التاجر".
لكن توسيع الاعتماد على البيانات يفتح في المقابل مجموعة أخرى من الأسئلة حول الخصوصية والتحيز ومدى تعقيد النماذج المستخدمة، والأهم قدرة البنك على تفسير القرار الناتج عنها. وشدد مشعل على أن النموذج يفقد جزءًا أساسيًا من قيمته إذا أصبح معقدًا إلى درجة يصعب معها تفسير سبب قبول طلب التمويل أو رفضه للعميل أو داخل البنك أو أمام الجهة التنظيمية. وقال: "أفضل إطار ليس الذي يضم أكبر عدد من المتغيرات وأكبر قدر من البيانات، بل الأكثر موثوقية وقابلية للتفسير، والأوضح من حيث المساءلة".
وتصبح مسألة المساءلة أكثر حساسية مع توسع المؤسسات المالية في الاعتماد على بيانات تأتي من أطراف خارجية. فبالنسبة إلى مشعل، يمكن توزيع جمع البيانات والتعاون بشأنها بين أطراف متعددة، لكن ذلك لا ينقل مسؤولية القرار إلى خارج المؤسسة المالية. وقال: "يمكن توزيع التعاون بين أطراف المنظومة، لكن المساءلة تظل مسؤولية البنك. فالقرار الائتماني النهائي، سواء كان صائبًا أو خاطئًا، يبقى على عاتقه". ولهذا، لا ينبغي للبنوك الاعتماد على النماذج بصورة منفصلة، بل فهم البيانات التي تغذيها وآلية عملها واستخدام نتائجها إلى جانب أدوات التقييم الائتماني التقليدية.
ورغم الإمكانات التي تتيحها هذه الأدوات، فإن توسيع نطاقها لا يزال يواجه عقبات عملية. وحدد الصحن التمويل باعتباره أحد أبرز التحديات أمام الشركات التي تمول الشركات الصغيرة والمتوسطة، إلى جانب تكلفة الوصول إلى البيانات، مشيرًا إلى أن ارتفاع رسوم التكامل التي تفرضها بعض منصات المدفوعات ومشغلي نقاط البيع قد ينتقل في النهاية إلى الشركات المستفيدة من التمويل. وقال إن معالجة فجوة تمويل الشركات الصغيرة والمتوسطة تتطلب التعامل مع هذين التحديين معًا.
أما من منظور البنوك، فلا يرى مشعل أن العقبة الرئيسية تتمثل في نقص البيانات، وإنما في بناء الثقة الكافية لاستخدامها فعليًا داخل أطر الائتمان. لذلك يتوقع أن يجري التحول تدريجيًا عبر نموذج هجين يجمع بين التقييم التقليدي والأدوات الجديدة القائمة على البيانات، قبل توسيع دورها مع تراكم الخبرة والثقة. وأكد أن هذا التحول "ليس مجرد تغيير تكنولوجي، بل تغيير تنظيمي وثقافي أيضًا في الطريقة التي تُستخدم بها البيانات وتُدمج داخل المنظومة المالية".
وبذلك، لا تبدو المرحلة المقبلة من تمويل الشركات الصغيرة والمتوسطة سباقًا لجمع أكبر قدر من البيانات، بقدر ما هي اختبار لقدرة المؤسسات المالية على التمييز بين البيانات المتاحة والإشارات التي تحمل قيمة ائتمانية حقيقية. فكلما تحسنت القدرة على التحقق من هذه الإشارات وفهمها ودمجها في قرارات قابلة للتفسير والمساءلة، أصبح من الممكن الانتقال من تمويل يطلب من الشركات أن تتلاءم مع نموذج ثابت، إلى تمويل يتكيف بصورة أكبر مع واقع أعمالها وتدفقاتها النقدية ومخاطرها الفعلية.
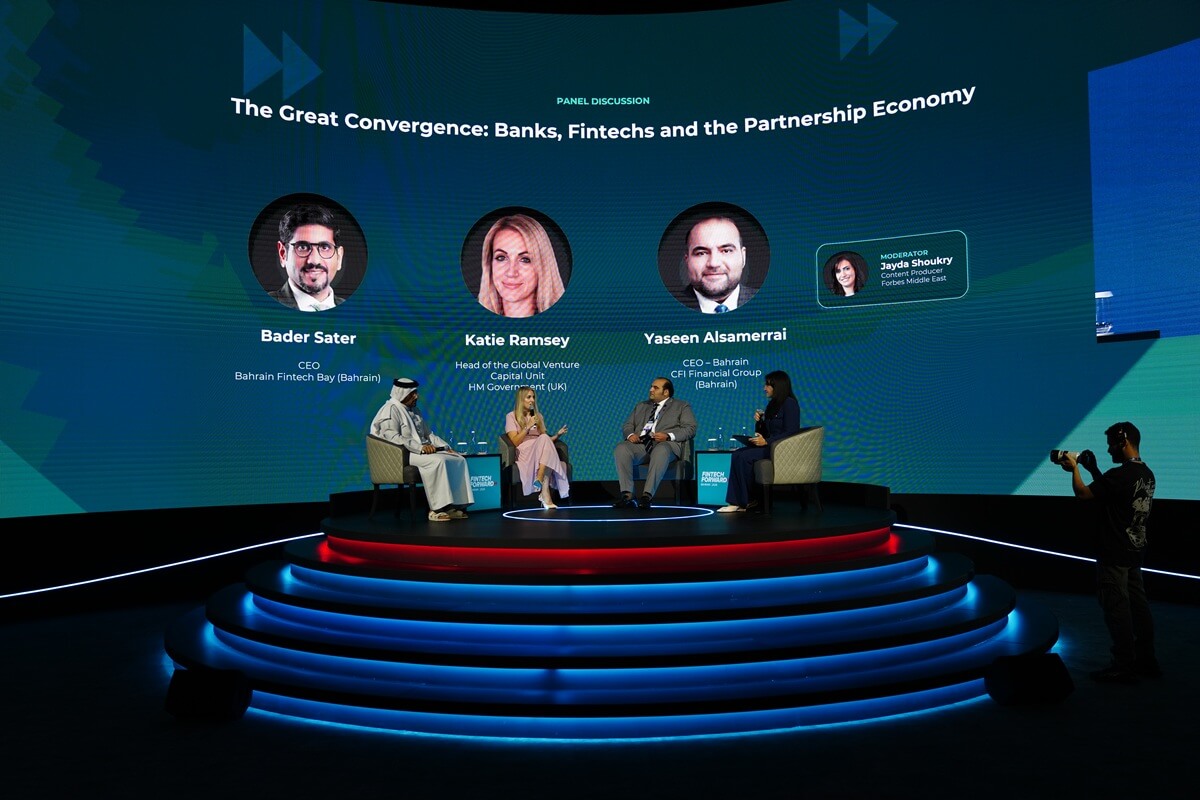
من المنافسة إلى الشراكة تفتح الشراكات بين البنوك وشركات التكنولوجيا المالية فرصًا لخفض مخاطر التمويل، وتطوير البنية التحتية للمدفوعات، وتوسيع الوصول إلى أسواق المال. وشكّلت هذه الفرص محور جلسة تكامل البنوك وشركات التكنولوجيا المالية: نحو اقتصاد قائم على الشراكات ، التي أدارتها جيداء شكري، منتجة المحتوى في فوربس الشرق الأوسط.
قال بدر ساتر، الرئيس التنفيذي لخليج البحرين للتكنولوجيا المالية، إن أفضل إجابة عن سؤال البنية التحتية المشتركة مثال واقعي: منصة لتقليل مخاطر تمويل التجارة أُعلن عنها العام الماضي، تتيح للبنوك والمؤسسات تقاسم سجل الفواتير، فلا يستطيع من حصل على تسهيل تمويلي من مؤسسة أن يأخذه إلى أخرى. وأوضح أن الجميع يقلل بذلك مخاطر الإقراض ويقدّم التمويل بسعر أقل، وأعلن انتقال المنصة إلى تجارب حيّة مع بعض البنوك، ستُعلن أسماؤها في الأيام المقبلة. وفي مثال ثانٍ، قال إن بنك البحرين والكويت نفّذ هذا العام معاملة محاكاة ناجحة بين فرعيه في البحرين والكويت، على بنية تحتية جديدة للمدفوعات كانت غوغل تناقشها مع مركزه قبل عام ونصف العام، مضيفًا أن دور المركز أقرب إلى ممكّن للاعبين القائمين.
وقالت كاتي رامزي، رئيسة وحدة رأس المال الجريء العالمية في مكتب الاستثمار التابع للحكومة البريطانية، إن الحكومة ليست هنا لتكون السوق ، فالسوق يملك الخبرة ويقود الشركات المرشحة للنجاح، ودور الحكومة تهيئة بيئة تلتقي فيها الشركات بالمستثمرين، ومنها جمع شركات رأس المال الجريء بالشركاء المحدودين.
وحدّدت رامزي ثلاثة شروط لتحويل شركة ناجحة إلى منصة إقليمية. أولها بيئة تنظيمية متوافقة عالميًا، وثانيها مسار واضح إلى السوق وعلاقات قائمة مع العملاء، خصوصًا المؤسسات المالية، لأن ذلك إشارة قوية للمستثمرين. وثالثها الثقة وفهم السوق المحلية.
وقال ياسين السامرائي، الرئيس التنفيذي لشركة CFI في البحرين، إن إتاحة أسواق المال للجميع من قيم شركته الأساسية، وإن الشراكة مع البنوك تمكّن عملاءها من الوصول إلى فئات الأصول التي تقدمها الشركة، وقد أصدرت أخيرًا أجزاء من الأسهم. وأوضح أنهم دخلوا السوق منافسين للبنوك، ثم غيّروا هذا المنظور إلى العمل ضمن منظومة واحدة تعيد تصميم النظام المالي في البحرين، مع تقديم مصلحة العميل أولًا.
ما وراء إثبات الهوية
مع تسارع الخدمات المالية واتساع نطاق الأتمتة، تتغير طبيعة المخاطر التي تواجه المؤسسات المالية. فالاحتيال لم يعد يبدأ بالضرورة ببطاقة مسروقة أو تحويل مشبوه، بل قد ينطلق من هوية رقمية مخترقة، أو محتوى مزيف بتقنيات التزييف العميق، أو حساب حقيقي يُستخدم لغرض غير مشروع، أو وكيل ذكاء اصطناعي يتصرف نيابة عن صاحبه. وفي هذه البيئة، لم يعد السؤال مقتصرًا على التحقق من هوية العميل، بل امتد إلى معرفة من يتخذ الإجراء، وما الصلاحيات التي يملكها، وما إذا كان تصرفه يقع فعلًا ضمن الحدود التي سمح بها العميل.
وتصدرت هذه الإشكالية مناقشات جلسة "الهوية الرقمية.. التحقق من الأفراد والشركات ووكلاء الذكاء الاصطناعي"، ضمن.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من فوربس الشرق الأوسط