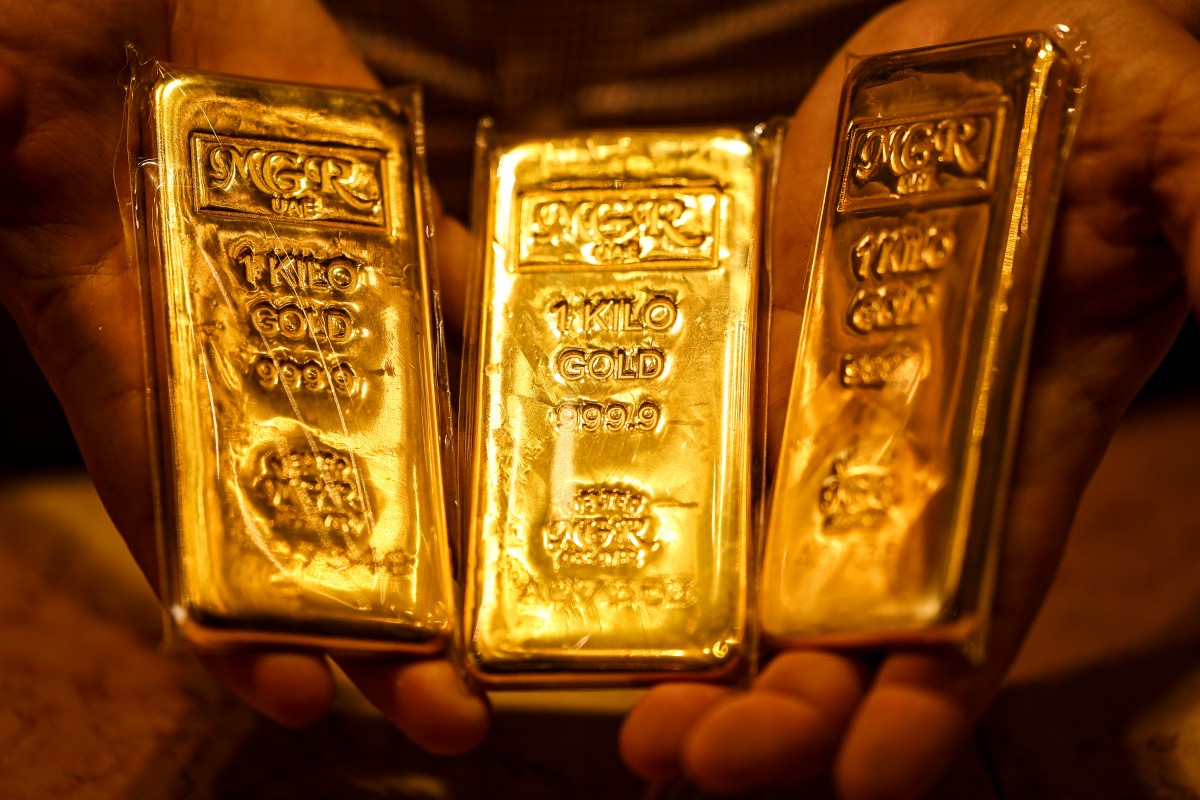

تفرض مجموعة من العوامل الاقتصادية والمالية نفسها لرسم ملامح أسواق الذهب، وسط تغيرات في بيئة أسعار الفائدة وعوائد السندات الحكومية، علاوة على تزايد مستويات الدين السيادي، إلى جانب التطورات الجيوسياسية وتقلبات أسواق الطاقة، وهي عوامل تفرض معادلات جديدة على المستثمرين عند تقييم جاذبية المعدن الأصفر.
وفي الوقت الذي تمثل فيه العوائد المرتفعة تحدياً أمام جاذبية المعدن الأصفر باعتباره أصلاً لا يدر عائداً، تكتسب مخاطر الدين الحكومي أهمية متزايدة في قرارات الاستثمار أيضاً، مع تنامي التساؤلات بشأن قدرة السندات السيادية على مواصلة أداء دورها التقليدي في تنويع المحافظ الاستثمارية. كما تظل تحركات أسعار النفط -تحت وطأة التطورات الجيوسياسية المتصاعدة في المنطقة وحالة عدم اليقين الراهنة- عاملاً مؤثراً في توقعات التضخم ومسار السياسة النقدية، بما ينعكس على حسابات المستثمرين تجاه الذهب.
تبرز هذه المتغيرات ضمن مجموعة من الملفات التي ستؤثر في اتجاهات سوق الذهب خلال عام 2027، بالتزامن مع استمرار مشتريات البنوك المركزية، وتغير أنماط الطلب الاستثماري، واحتمالات ظهور محركات جديدة مرتبطة بالتوسع في استخدام الذكاء الاصطناعي، مقابل مخاطر قد تزيد من تقلبات السوق وتؤثر في شهية المستثمرين.
خاص CNBC عربية- محمد خالد
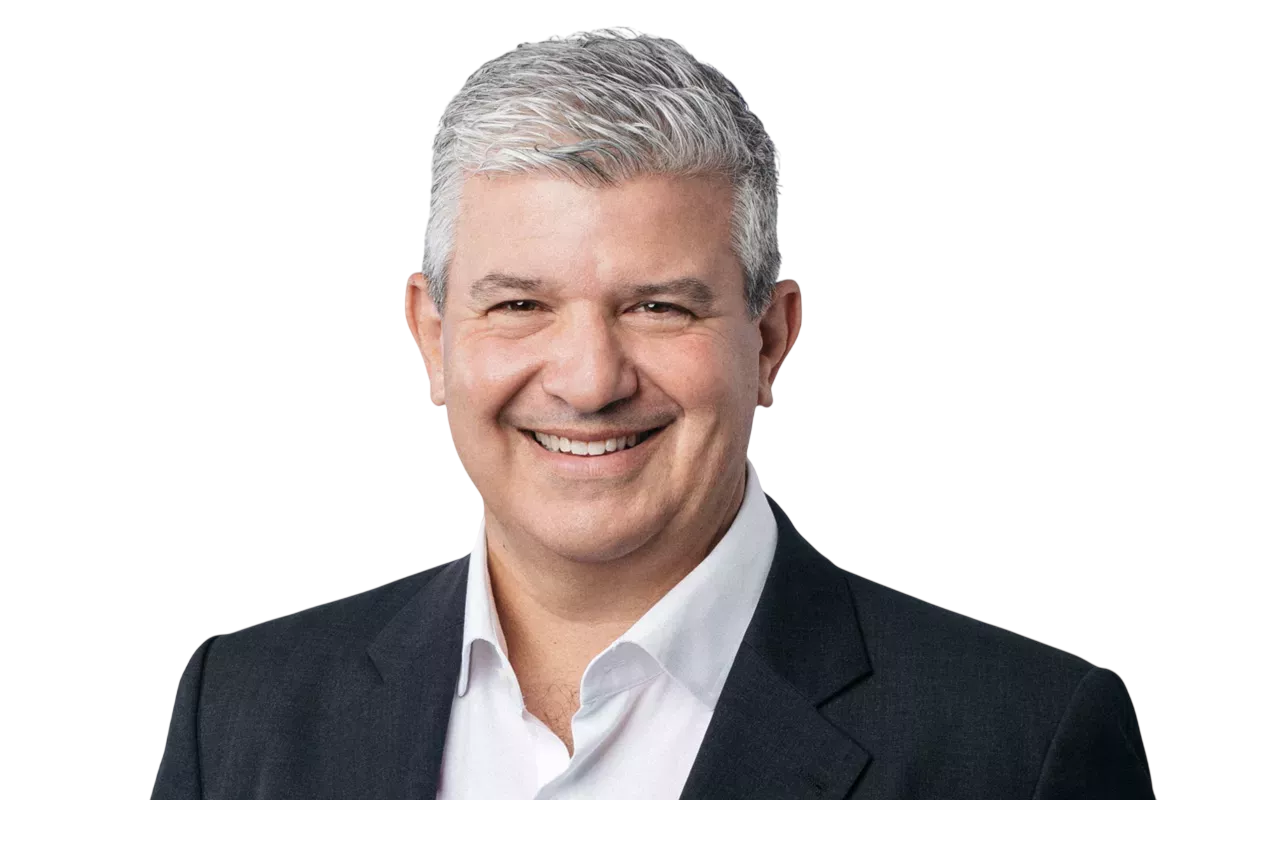
في تصريحات خاصة لـ CNBC عربية، يحدد كبير استراتيجيي السوق ورئيس السياسة العامة في الولايات المتحدة لدى مجلس الذهب العالمي، جوزيف كافاتوني، دور الديون والنفط والفائدة في رسم اتجاهات المعدن الأصفر في 2027.
الفائدة وعوائد السندات.. والدين الحكومي
في البداية، يقول كافاتوني إن "معدلات الفائدة ستظل عاملاً رئيسياً مؤثراً على الذهب، لا سيما على المدى القصير"، لكنه يشدد في الوقت نفسه على أن تزايد الدين الحكومي أصبح عاملاً يكتسب أهمية متزايدة؛ إذ تثير مستويات الدين في الاقتصادات المتقدمة الكبرى شكوكاً حول قدرة السندات الحكومية على الاستمرار في العمل كأداة موثوقة لتنويع المحافظ الاستثمارية على المدى الطويل.
ويضيف: "عندما تعجز السندات عن توفير هذه الحماية، تزداد مبررات الاحتفاظ بالذهب، حتى وإن كانت عوائد السندات عند مستويات جذابة.. لذلك، ففي المدى القصير، تشكل بيئة أسعار الفائدة المرتفعة عائقاً أمام الذهب، أما على المدى الطويل، فيبرز الذهب مجدداً كجزء من الحل".
"في المدى القصير، تشكل بيئة أسعار الفائدة المرتفعة عائقاً أمام الذهب، أما على المدى الطويل، فيبرز الذهب مجدداً كجزء من الحل".
ويشدد كبير استراتيجيي السوق ورئيس السياسة العامة في الولايات المتحدة لدى مجلس الذهب العالمي، على أنه "من المرجح أن تؤدي المسارات التي قد تتبعها الدول المتقدمة لمواجهة هذا التحدي إلى خلق ظروف تعزز، على المدى الطويل، جدوى تخصيص جزء من الاستثمارات للأصول الحقيقية، بما في ذلك الذهب".
ويرى أنه "لا توجد نقطة محددة تتفوق عندها مخاطر تزايد الدين على مبررات الاحتفاظ بالأصول ذات العوائد المرتفعة؛ فكل مستثمر يقيّم هذه العوامل بطريقته الخاصة، بناءً على أهدافه، وقدرته على تحمل المخاطر، وهيكل محفظته الاستثمارية".
وما يغيره تزايد الدين السيادي هو الدور الذي يمكن أن تلعبه السندات، مما يجعل تخصيص جزء استراتيجي طويل الأجل للذهب خياراً أكثر جاذبية، بحسب كافاتوني.
أسعار النفط والذهب
أما على صعيد الارتباط بين أسعار الذهب والنفط، فيقول كافاتوني، في معرض تصريحاته لـ CNBC عربية، إن الذهب ارتبط تاريخياً بالنفط عبر.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من قناة CNBC عربية