

اقرأ في هذا الملف:
"هل تلاشت جدوى القواعد المالية التقليدية في مواجهة معطيات الأسواق الراهنة؟".. يُظهر استطلاع رأي أجرته CNBC عربية، شارك فيه 20 محللاً مالياً ومديري ثروات ومستشارين ماليين من شركات أميركية وأوروبية، مدى فعالية مجموعة من القواعد المالية التقليدية في بيئة اقتصادية متغيرة الآن.
خاص CNBC عربية- محمد خالد
"تمر استراتيجيات بناء الثروة وإدارة المخاطر بانعطافة جوهرية في بيئة اقتصادية متغيرة تتطلب إعادة نظر في المفاهيم والقواعد الراسخة".. هذا ما خلص إليه استطلاع رأي أجرته CNBC عربية، وشارك فيه 20 محللاً مالياً ومديري ثروات ومستشارين ماليين من شركات أميركية وأوروبية على مدار الأسبوع الماضي.
يسلط الاستطلاع الضوء على تراجع اليقين تجاه نماذج وقواعد تقليدية مثل توزيع "60/40" وقاعدة التقاعد الشهيرة المرتبطة بادخار ما يعادل 10 أضعاف الدخل السنوي بحلول سن التقاعد، وغيرها من القواعد ذات الصلة، ليؤكد أن ما عُرف بـ "القواعد الذهبية لبناء الثروة" تتحول في البيئات الاقتصادية المختلفة إلى مجرد نقاط انطلاق تتطلب إعادة صياغة شاملة بما يتماشى مع الفروقات الفردية والأوضاع الاقتصادية العامة، بين ضغوط التضخم، وتغير مستويات الفائدة.
تؤكد نتائج الاستطلاع أن التنويع المالي يتطلب فهماً عميقاً لمحركات المخاطر، وتنويع مصادر الدخل، والانكشاف الشجاع على الأصول البديلة والأسواق الخاصة في عصر تسارع التغيرات الهيكلية للأسواق.
"قاعدة محفظة 60/40" التقليدية
انطلق الاستطلاع من الإطار التقليدي الذي يقسم المحفظة إلى 60% أسهم و40% سندات، متسائلاً حول ما إذا كان هذا الإطار يحتاج إلى إعادة نظر في ظل بيئة التضخم وأسعار الفائدة الحالية، لتُظهر النتائج أن النسبة الأكبر من المشاركين (30%) ترى أن الإطار العام للمحفظة ما زال صالحاً بشكل عام، ولكن يجب أن تتطور طريقة تطبيقه لتناسب الظروف الراهنة.
يتبنى هذا الرأي الرئيس التنفيذي للاستثمار في NovaPoint Capital جوزيف سروكا، الذي يقول لدى مشاركته في الاستطلاع: "أعتقد بأن قاعدة 60/40 هي الأكثر شيوعاً وفهماً لدى المستثمرين.. نحن نتبع نهجاً قائماً على المخاطر في إدارة المحافظ الاستثمارية، ولذلك فإن مخاطر الارتباط بين الاستثمارات تعد أكثر أهمية من الفئة أو السلة التي تندرج تحتها هذه الاستثمارات".
بينما على الجانب الآخر، يعتقد 26% من المشاركين بأن إطار 60/40 قد فقد جزءاً كبيراً من أهميته وجدواه في البيئة الاقتصادية الحالية.
أما بقية الأصوات فقد توزعت على جوانب أكثر تحديداً؛ إذ رأى 18% أن الافتراض بأن السندات تُعد تحوطاً موثوقاً ضد مخاطر الأسهم "هو الجزء الذي يحتاج إلى إعادة نظر"، بينما اعتبر 15% أن نسبة 40% المخصصة للدخل الثابت هي التي تتطلب المراجعة. وكان الخيار الأقل حظاً بنسبة 11% هو أن نسبة 60% المخصصة للأسهم هي الجزء الأكثر احتياجاً للتغيير.
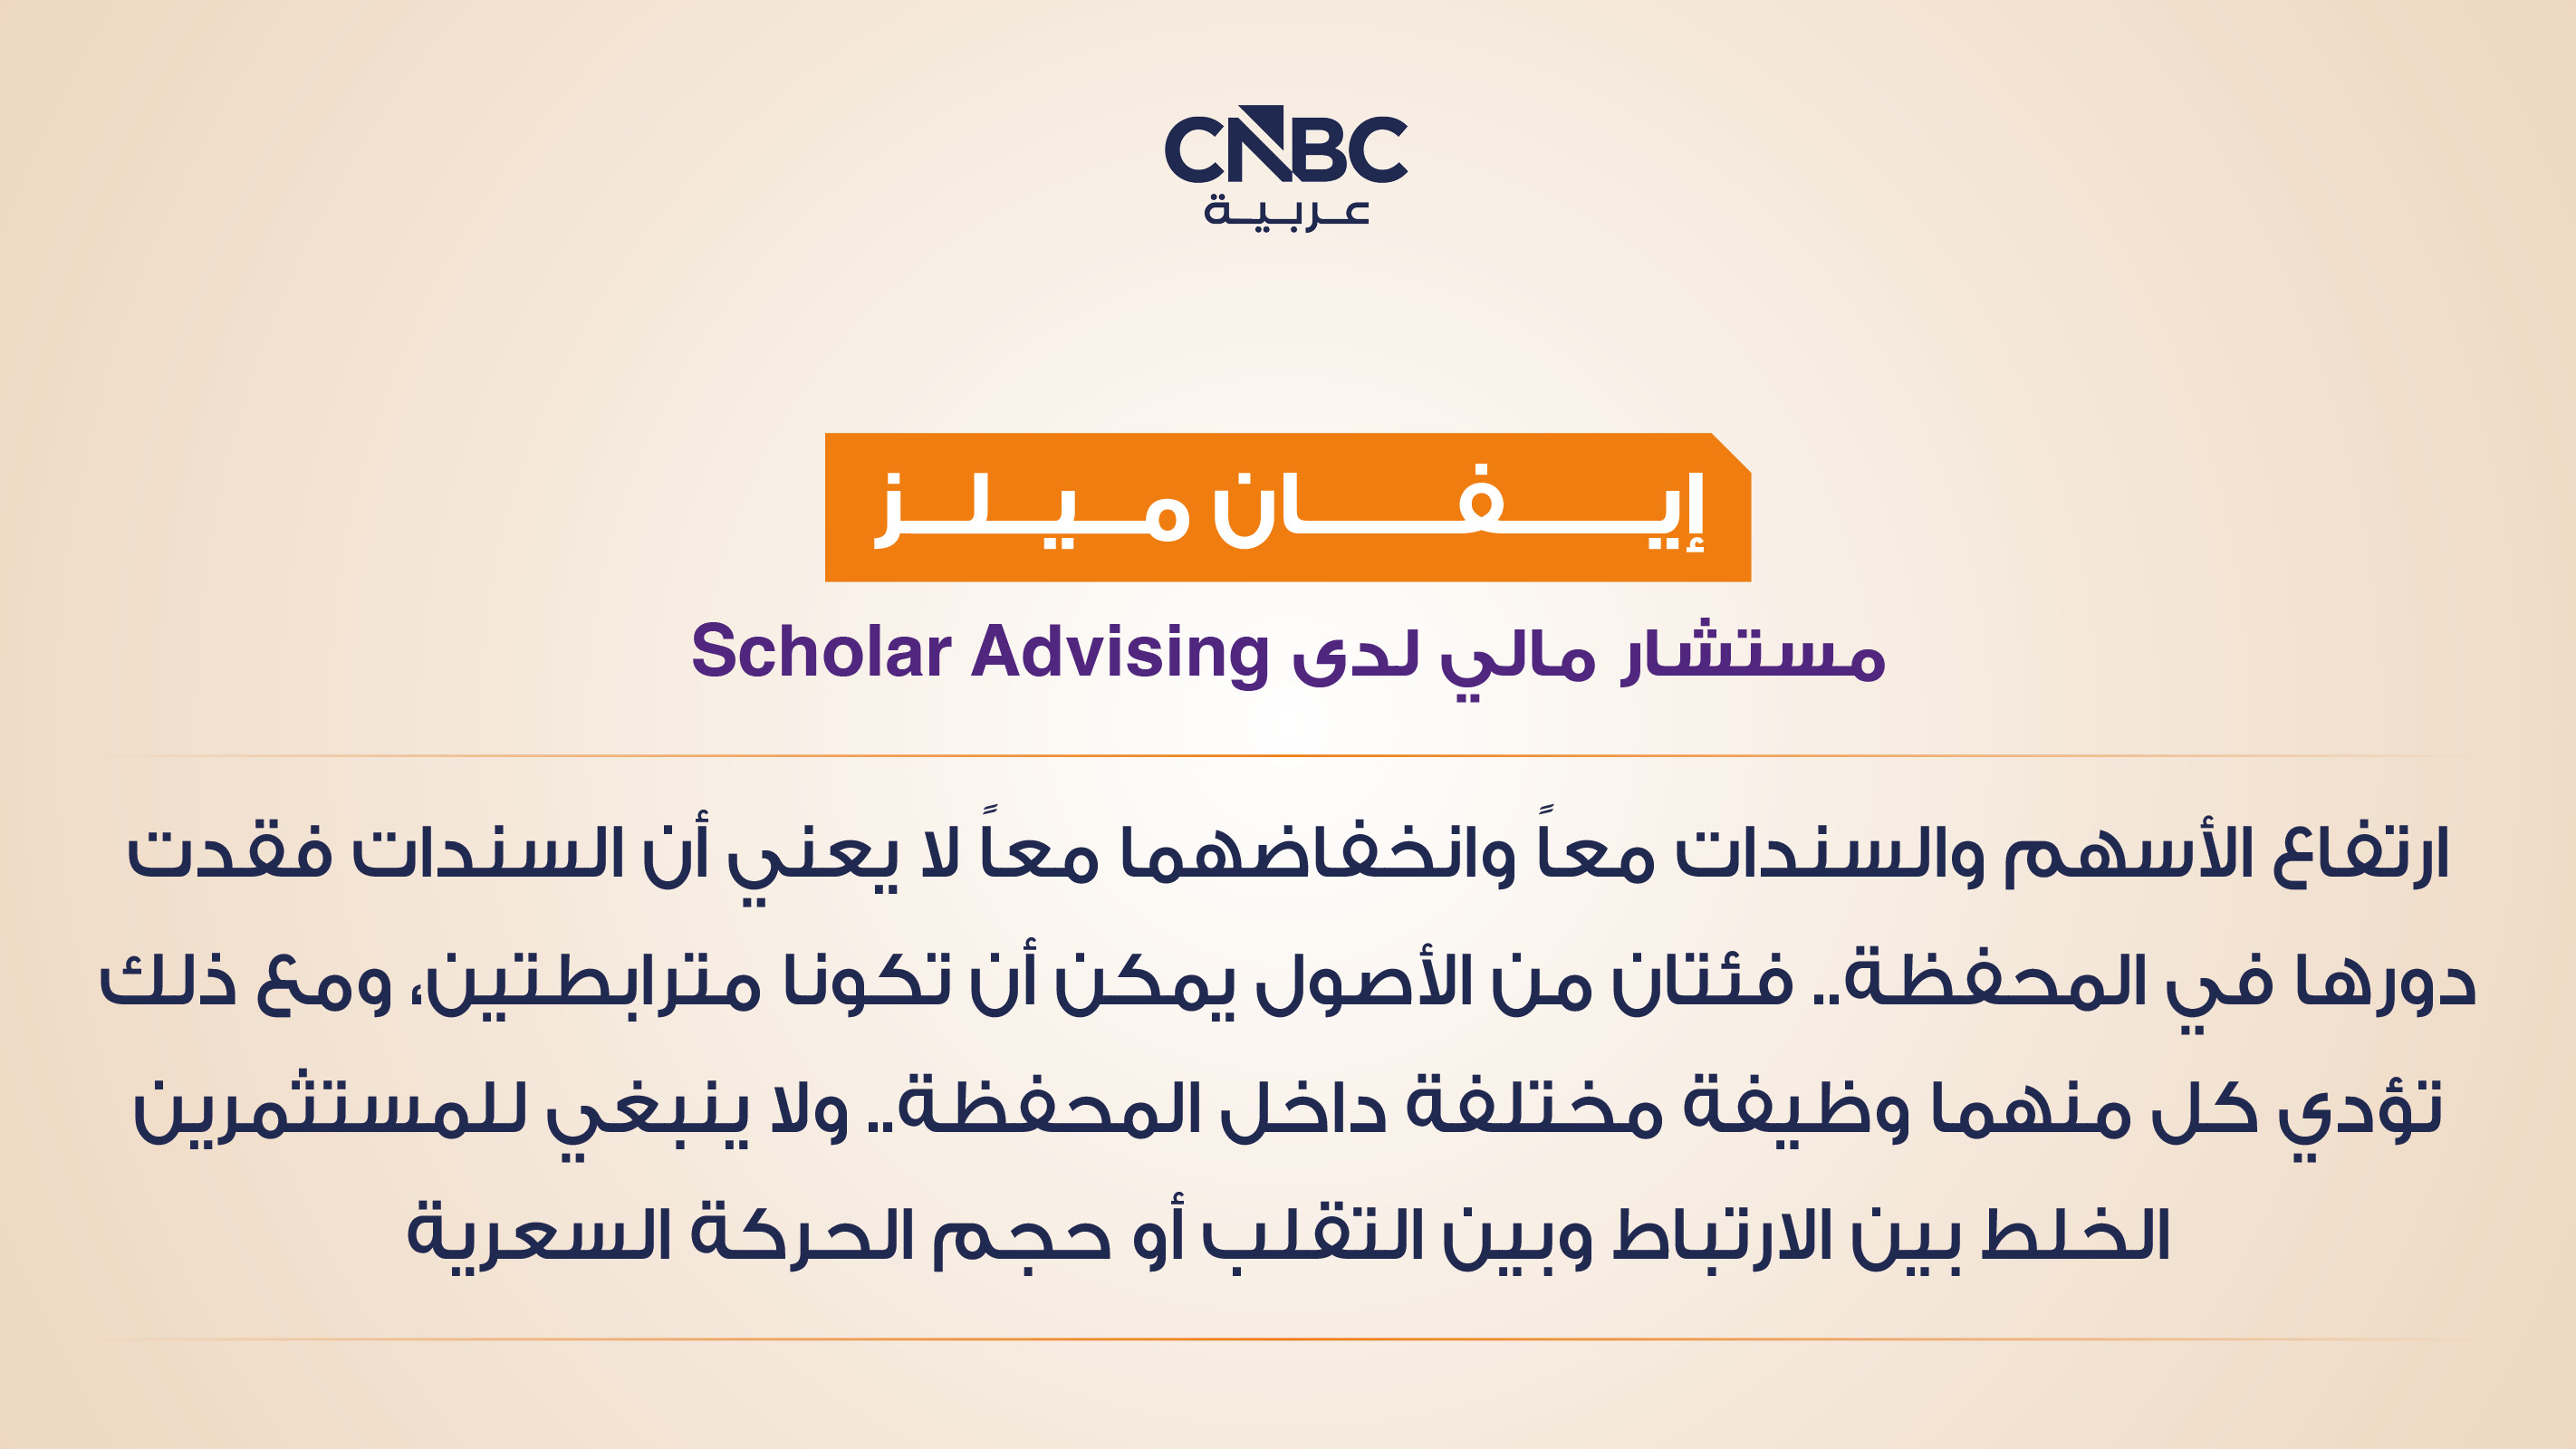
من جانبه، يتحدث المستشار المالي لدى Scholar Advising إيفان ميلز، لدى مشاركته في الاستطلاع عن سوء الفهم المتمثل في الاعتقاد بأن ارتباط الأسهم والسندات يعني أن محفظة 60/40 لم تعد مبررة كتوزيع للأصول، ويقول: "المستثمرون لاحظوا في الآونة الأخيرة وجود ارتباط إيجابي بين الأسهم والسندات، بدأ تقريباً منذ عام 2020، وهذا لا يعني أن فئتي الأصول تؤديان الوظيفة نفسها، أو أنهما لم تعودا تؤديان الدور الذي صُممت محفظة 60/40 لأدائه؛ فـنسبة 60% من الأسهم يفترض أن توفر نمواً طويل الأجل، بينما يفترض أن توفر نسبة 40% من السندات الاستقرار للمحفظة".
ويضيف: "يجري إساءة فهم مفهوم الارتباط، لأن فئتين من الأصول يمكن أن تكونا مترابطتين، ومع ذلك تؤدي كل منهما وظيفة مختلفة داخل المحفظة. ولا ينبغي للمستثمرين الخلط بين الارتباط وبين التقلب أو حجم الحركة السعرية.. الارتباط يحدد اتجاه تحرك الأصول بالنسبة إلى بعضها بعضاً، بينما يحدد التقلب وحجم الحركة مدى الألم الذي قد يرافق رحلة الاستثمار.
لذلك، فإن ارتفاع الأسهم والسندات معاً وانخفاضهما معًا لا يعني أن السندات فقدت دورها في المحفظة، وفق ميلز الذي يضيف: "أفضل كثيرًا الاحتفاظ بهذه المحفظة عندما تتعرض سوق الأسهم لعمليات بيع واسعة النطاق، حتى إذا كانت السندات تُظهر ارتباطاً إيجابياً مع الأسهم، لأنها من المفترض أن تظل أقل تقلبًا وأن تحد من حدة الانخفاض".
يتفق معه إلى حد كبير المستشار المالي لدى AnalytIQ، أندريا فائنزا، الذي يعتقد بأن "القاعدة الأكثر إساءةً للفهم هي محفظة 60/40 التقليدية؛ فهي تفترض أن السندات ستعوض بشكل موثوق خسائر الأسهم، لكن العلاقة بين الأسهم والسندات ليست ثابتة؛ إذ تعتمد على الظروف الاقتصادية الكلية السائدة، وفي فترات التضخم قد تتراجع فئة الأصولين معاً".
قاعدة 50/30/20
وفي سياق تناولهم لقاعدة تقليدية أخرى، وهي قاعدة الميزانية "50/30/20" التي تُخصص 50% للاحتياجات الأساسية، و30% لرغبات الترفيه، و20% لـ "الإدخار"، ينقسم الخبراء بنسب متقاربة حول تقييم تلك الاستراتيجية.
يرى 27% من المشاركين أن القاعدة تحتاج إلى مرونة أكبر تعتمد على مستوى الدخل وتكاليف المعيشة. ويعتقد الفريق الثاني (بنفس النسبة تقريباً) بأن هذه القاعدة أصبحت منفصلة بشكل متزايد عن الواقع المالي للعديد من الأسر. وبنفس النسبة أيضاً يرى الفريق الثالث أنه لا توجد نسبة عالمية ذات معنى، بل يجب أن تحدد الظروف الخاصة بكل أسر طريقة توزيع الميزانية.
وفي المقابل، جاء الخيار الذي يرى أن القاعدة ما زالت واقعية بشكل عام كمعيار للميزانية في المرتبة الأخيرة بنسبة 19% من المشاركين.
قاعدة التقاعد 10X
كما تناول الاستطلاع واحدة من القواعد الشهيرة، وهي قاعدة التقاعد 10X (التي تنص على تجميع ما يعادل 10 أضعاف الدخل السنوي بحلول سن التقاعد)، وما إذا ما كانت لاتزال تشكل معياراً ذو معنى للأمان المالي.
توضح النتائج أن الخيار الأكثر ترجيحاً بأعلى عدد من الأصوات ( بنسبة 38%) كان لصالح الرأي القائل بأن احتياجات التقاعد يجب أن تُحسب بناءً على المصاريف والالتزامات المتوقعة بدلاً من الاعتماد على مضاعف ثابت للدخل.
:
دليلك لـ "التخطيط للتقاعد".. مديرو ثروات دوليون يقدمون رؤاهم عبر CNBC عربية (خاص)
ومال 26% من المشاركين إلى الخيار الذي يرى أنه لا يوجد مضاعف تقاعد عالمي يمكنه استيعاب الظروف الفردية لكل شخص بشكل كافٍ، يليه الخيار القائل بأن المضاعف نفسه أقل أهمية من قدرة المحفظة على توليد عوائد مستدامة بنسبة 19%.
في حين رأى 12% من المشاركين أن القاعدة ما زالت مفيدة بشرط أن تحقق المحفظة عوائد تتجاوز نسبة التضخم، بينما اعتقد 8% فقط أنها تظل مفيدة ولكن الرقم المضاعف المطلوبة يجب أن يكون أعلى في الوقت الحالي.
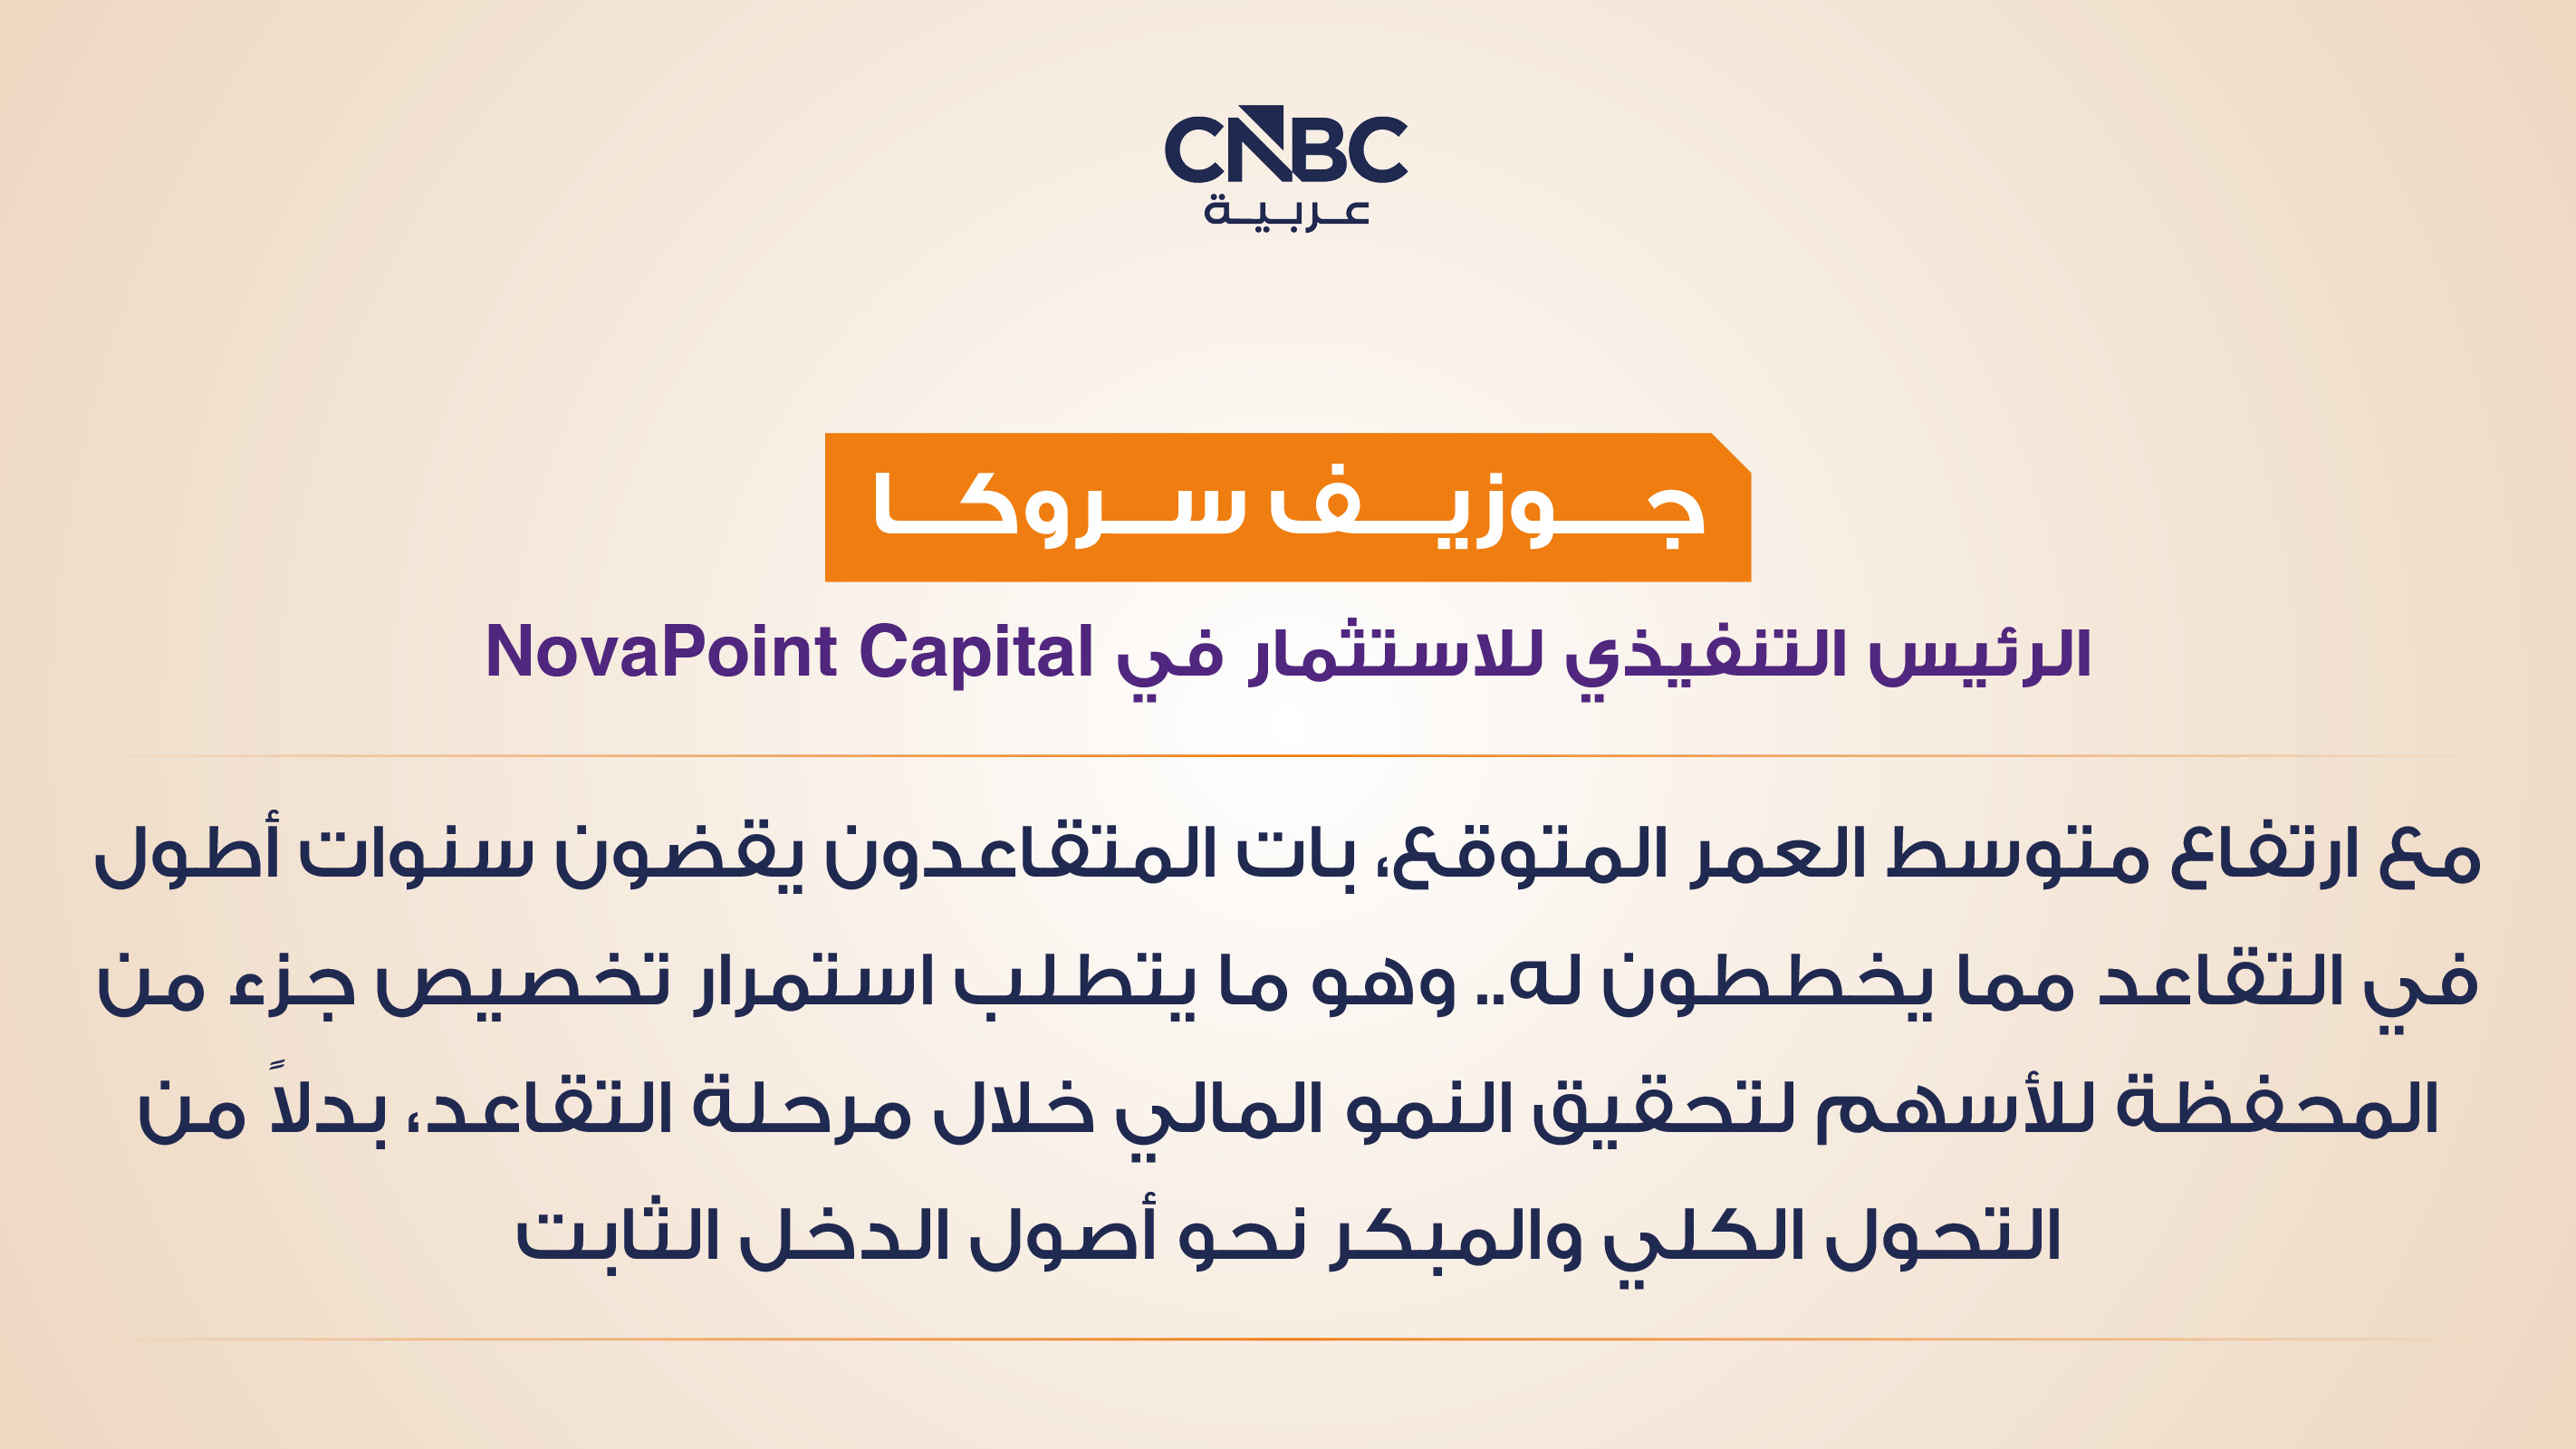
في هذا السياق، يقول جوزيف سروكا من NovaPoint Capital إن "لأفراد يقضون فترة أطول بكثير في مرحلة التقاعد مما يتوقعون، نظراً لارتفاع متوسطات الأعمار.. ومن ثم، ينبغي أن يستمر النمو القائم على الأسهم لفترة أطول خلال مرحلة التقاعد، بدلًا من التحول الكامل إلى الأصول ذات الدخل الثابت مع اقتراب سن التقاعد".
العقارات والحفاظ على الثروة
وإلى ذلك، وبينما عادة ما يُنظر إلى "العقارات" باعتبارها أصل لحفظ القيمة بشكل تقليدية، طرح الاستطلاع سؤالاً بشأن ما إذا كانت العقارات غير المدرة للدخل لا تزال أداة فعالة للحفاظ على الثروة على المدى الطويل في ظل بيئة تتميز بارتفاع تكلفة الفرصة البديلة ومعدلات التمويل؟
تُظهر النتائج أن النسبة الأكبر من المشاركين (35%)، ترى أن هذا النوع من العقارات يظل مفيداً، ولكن يجب أخذ مسألتي السيولة وتكلفة الفرصة البديلة في الاعتبار عند تقييمه. بينما رأى 25% من المشاركين أن فعالية العقار تعتمد بشكل أساسي على الموقع والأفق الاستثماري.
وفي المرتبة الثالثة، رأى 20% من المشاركين أنه ينبغي تقييم الجدوى المالية لملكية العقار مقارنةً بالاستثمارات البديلة وخيار الاستئجار. وأخيراً، تقاسم خياران النسبة المتبقية بـ 10% لكل منهما، إذ اعتبر الفريق الأول أن توليد الدخل يجب أن يكون اعتباراً رئيسياً عند تقييم القيمة، بينما أيد الثاني الفكرة القائلة بأنه مفيد بشكل خاص كأداة للتحوط ضد التضخم على المدى الطويل.
الذهب والنقد والأمان المالي
ومن الأسهم والسندات والعقارات، إلى الأصل المفضل لدى الكثيرين باعتباره مخزن قيمة وهو "الذهب"، إذ طرح الاستطلاع سؤالاً حول الدور الأساسي الذي ينبغي أن يلعبه كل من الذهب والنقد في المحفظة الاستثمارية المتنوعة في ظل بيئة اقتصادية متغيرة.
توضح النتائج أن الحصة الأكبر من الأصوات بنسبة 34% ذهبت لصالح الخيار القائل بأنه يجب تخصيص كلا الأصلين وفقاً لأهداف المستثمر والتزاماته وقدرته على تحمل المخاطر. وجاء في المرتبة الثانية بنسبة 24% الرأي الذي يرى أنه لا ينبغي اعتبار أي منهما "آمناً" بحد ذاته بطبيعته، بل يعتمد دورهما على البيئة.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من قناة CNBC عربية