
يستمر نمو الطلب على المعادن الحيوية قوياً عالمياً في ظل جميع السيناريوهات، حيث يتضاعف تقريباً بحلول عام 2040 وفقاً لـ "سيناريو السياسات المعلنة".
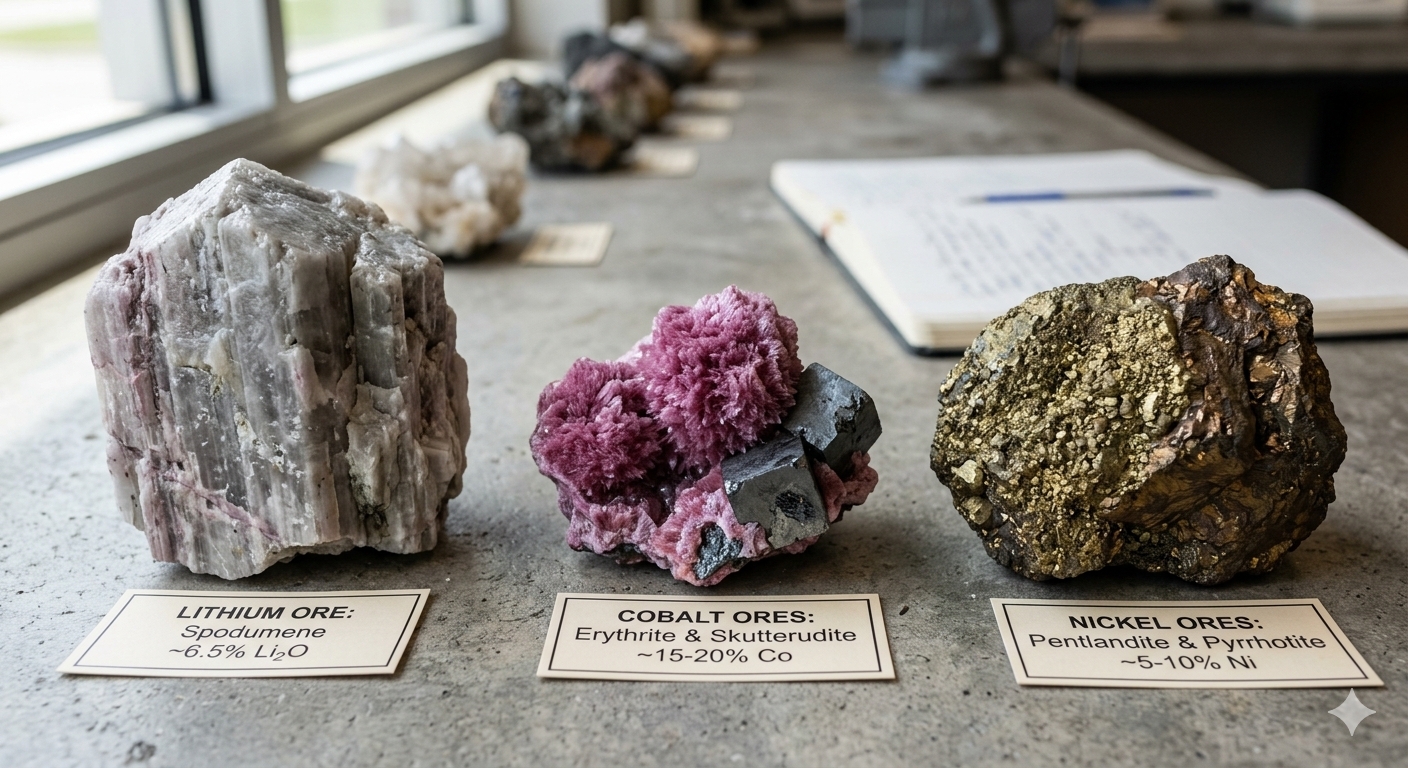
ويشهد الليثيوم أقوى معدلات النمو، إذ يرتفع بأكثر من ثلاثة أضعاف بحلول عام 2040. كما يظل نمو الطلب على النيكل والغرافيت والمعادن الأرضية النادرة قوياً، بنسب تتراوح بين 50% و90%، وفق تقرير لوكالة الطاقة الدولية.
وجاء في تقرير للوكالة، المنشور على موقعها، يوم السبت 3 أكتوبر/ تشرين الأول، تحت عنوان "الآفاق العالمية للمعادن الحيوية لعام 2026": رغم أن وتيرة نمو الطلب على الكوبالت حتى عام 2040 قد تباطأت بسبب الانتشار السريع لبطاريات "فوسفات حديد الليثيوم" (LFP)، إلا أن هذا التباطؤ يُعوض جزئياً بتغيرات في التركيبات الكيميائية لبطاريات "النيكل والكوبالت والمنغنيز" مقارنة بالتوقعات السابقة.
تظل تقنيات الطاقة المحرك الرئيسي للطلب المستقبلي على هذه المعادن، نظراً لاستمرار التوسع في استخدام المركبات الكهربائية، وأنظمة تخزين الطاقة بالبطاريات، ومصادر الطاقة المتجددة، وشبكات الكهرباء في جميع السيناريوهات.
وفي الوقت نفسه، يسجل النحاس أكبر نمو من حيث الحجم، مضيفاً نحو 7 ملايين طن بحلول عام 2040، مدفوعاً بدوره المحوري في شبكات الكهرباء وتقنيات الجيل القادم.
إلى ذلك، تشير توقعات الإمدادات من المشاريع المعلنة إلى تحسن توازن السوق أو استقراره بشكل عام مقارنة بالتقارير السابقة، باستثناء ملحوظ للكوبالت.
واستناداً إلى قائمة المشاريع في "السيناريو الأساسي"، تقلصت فجوات العرض المتوقعة للنحاس والليثيوم مع توقع دخول المزيد من المشاريع حيز التشغيل؛ حيث انخفضت فجوة إمدادات النحاس من حوالي 30% إلى 25%.
إمدادات الكوبالت
في المقابل، تتسع فجوة إمدادات الكوبالت المتوقعة من ما يزيد قليلاً عن 15% لتتجاوز 25%، مما يعكس توقعات بانخفاض الإنتاج عقب فرض حصص تصدير من قِبل أكبر منتج في العالم، جمهورية الكونغو الديمقراطية، ويسلط الضوء على التأثير المتزايد لتطورات السياسات في الدول المنتجة الرئيسية.
ورغم أن السيناريو الأساسي يشير إلى وجود فجوات طفيفة في إمدادات النيكل والغرافيت، إلا أن هناك مجموعة من المشاريع التي لا تزال في مراحلها الأولية؛ فإذا دخلت هذه المشاريع حيز التشغيل وفقاً للجدول الزمني المحدد كما هو الحال في "سيناريو الإنتاج المرتفع" فإن الإمدادات المتوقعة ستلبي الطلب في معظم السيناريوهات، بحسب وكالة الطاقة الدولية.
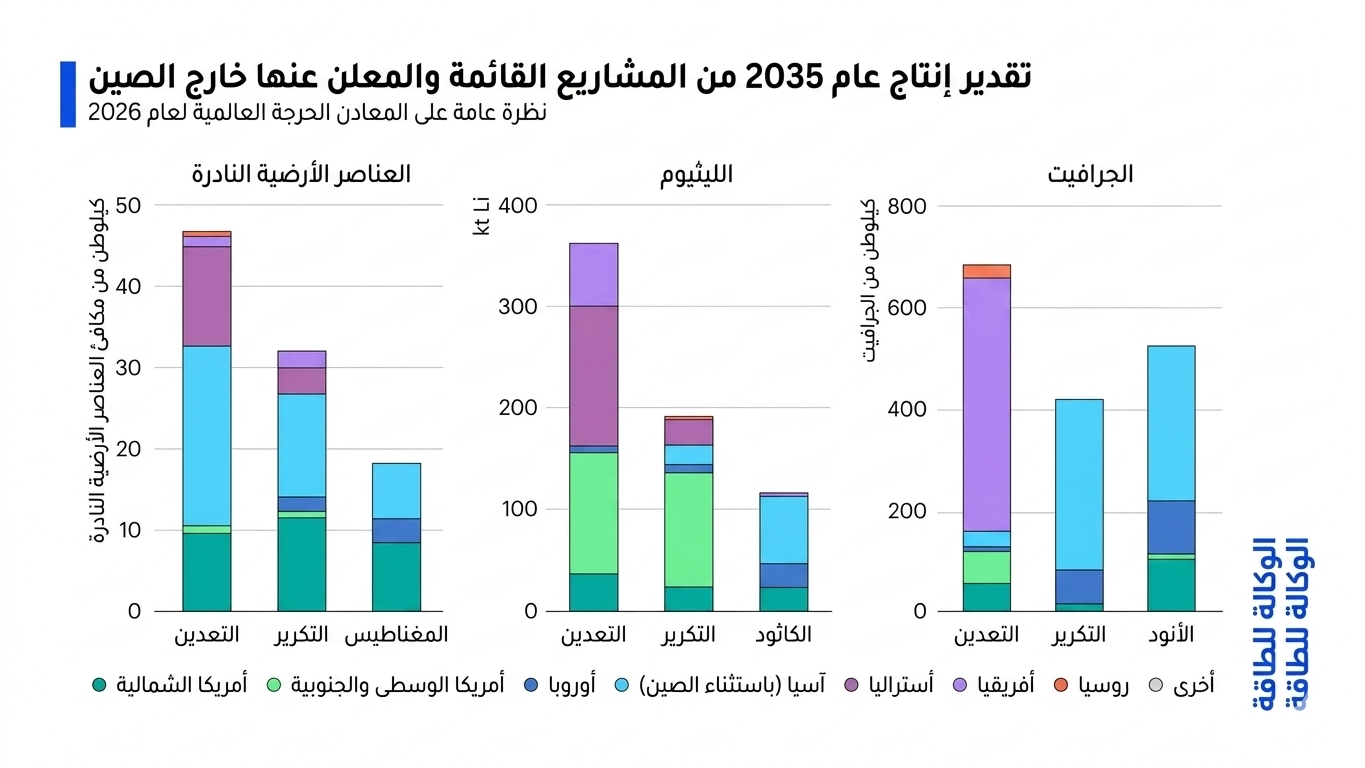
: خريطة التنافس على موارد أفريقيا.. واشنطن وبكين في سباق حول المعادن الحيوية الإعلانات الأخيرة عن المشاريع تشير إلى تقدم، إلا أن تحليل المشاريع قيد التنفيذ يُظهر اختلالات هيكلية في الجهود المبذولة لتعزيز تنويع سلاسل التوريد. تتوسع طاقة التعدين في مناطق مختلفة، لكن طاقة التكرير والتصنيع اللاحق لا تزال محدودة.
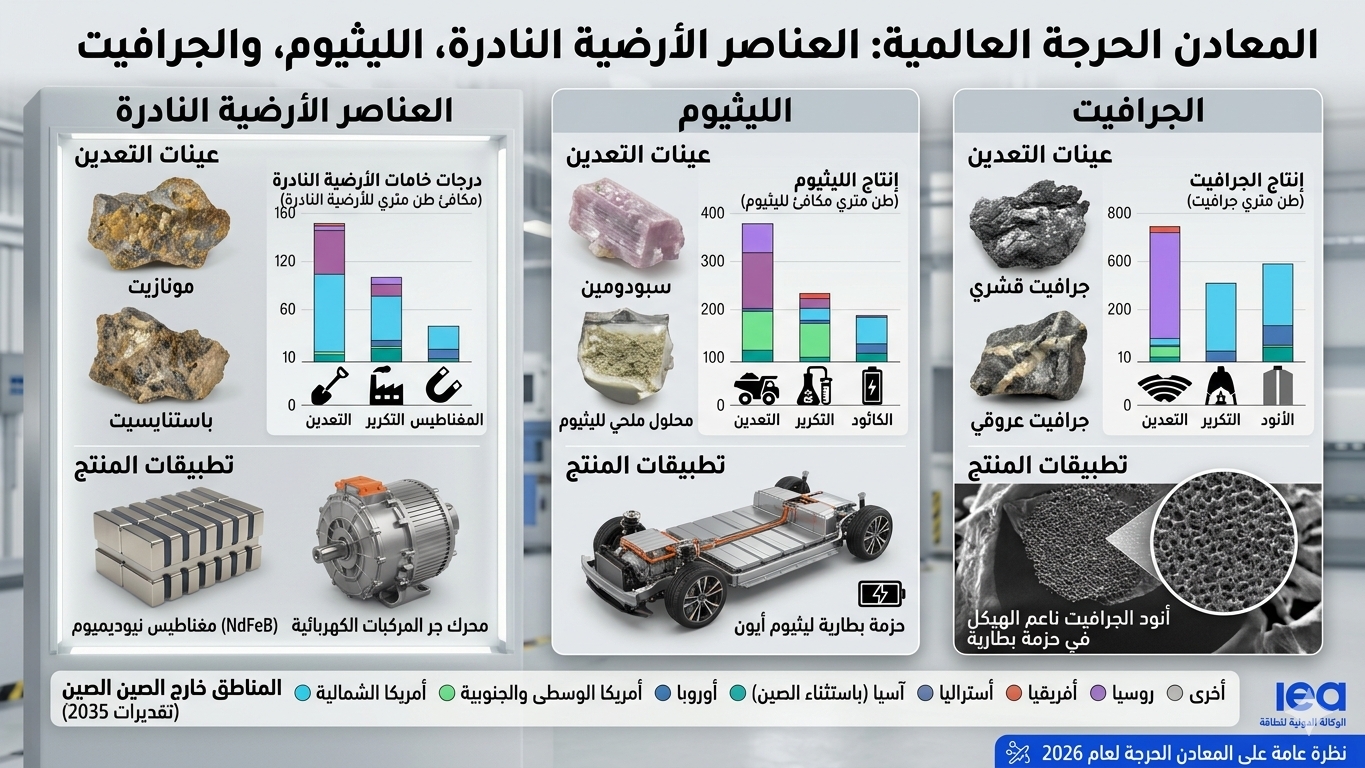
وتُعدّ العناصر الأرضية النادرة مثالاً على هذه الفجوة: فبحلول عام 2035، يُمكن لمشاريع التعدين المعلنة خارج الدولة المنتجة الرائدة أن تُوفر طاقة إنتاجية تقارب 50 ألف طن، في حين أن طاقة التكرير والفصل المُخطط لها تقل عن 40 ألف طن، وتتركز بشكل رئيسي في ماليزيا والولايات المتحدة.
أما طاقة التصنيع اللاحق فهي أكثر تقييداً، حيث لا يتجاوز إجمالي إنتاج المعادن الأرضية النادرة والسبائك والمغناطيسات 18 ألف طن (على أساس محتوى العناصر الأرضية النادرة).
تفاقم الطلب على مراكز بيانات الذكاء الاصطناعي
وتوجد اتجاهات مماثلة في الليثيوم، حيث يتجاوز نمو التعدين خارج المورد المهيمن طاقة إنتاج مواد الكاثود الحالية والمخطط لها. ويواجه الغرافيت والنيكل والكوبالت تحديات مماثلة، حيث يتخلف تطوير قطاعي التكرير والتصنيع اللاحق عن التوسع في قطاع التعدين الأولي.
تُستخدم مجموعة.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من قناة CNBC عربية