

تواصلت فعاليات اليوم الأول من منتدى مستقبل التكنولوجيا المالية 2026 في مركز البحرين العالمي للمعارض، بجلسات رئيسية ونقاشية حول التحولات التي تشكّل مستقبل الخدمات المالية. وينظّم المنتدى مجلس التنمية الاقتصادية، بدعم من مصرف البحرين المركزي، وصندوق العمل "تمكين"، وهيئة البحرين للسياحة والمعارض، وخليج البحرين للتكنولوجيا المالية، فيما تتولى فوربس الشرق الأوسط إعداد برنامجه.
تحت شعار "التمويل في عصر البنية التحتية الذكية"، يجمع المنتدى، الذي يُعقد يومي 7 و8 أكتوبر/تشرين الأول، أكثر من 40 متحدثًا من البحرين والمنطقة والعالم، لمناقشة التحولات التي تشكّل مستقبل الخدمات المالية، وبناء الشراكات واستكشاف الفرص الناشئة في قطاعي الخدمات المالية والتكنولوجيا بالمنطقة.
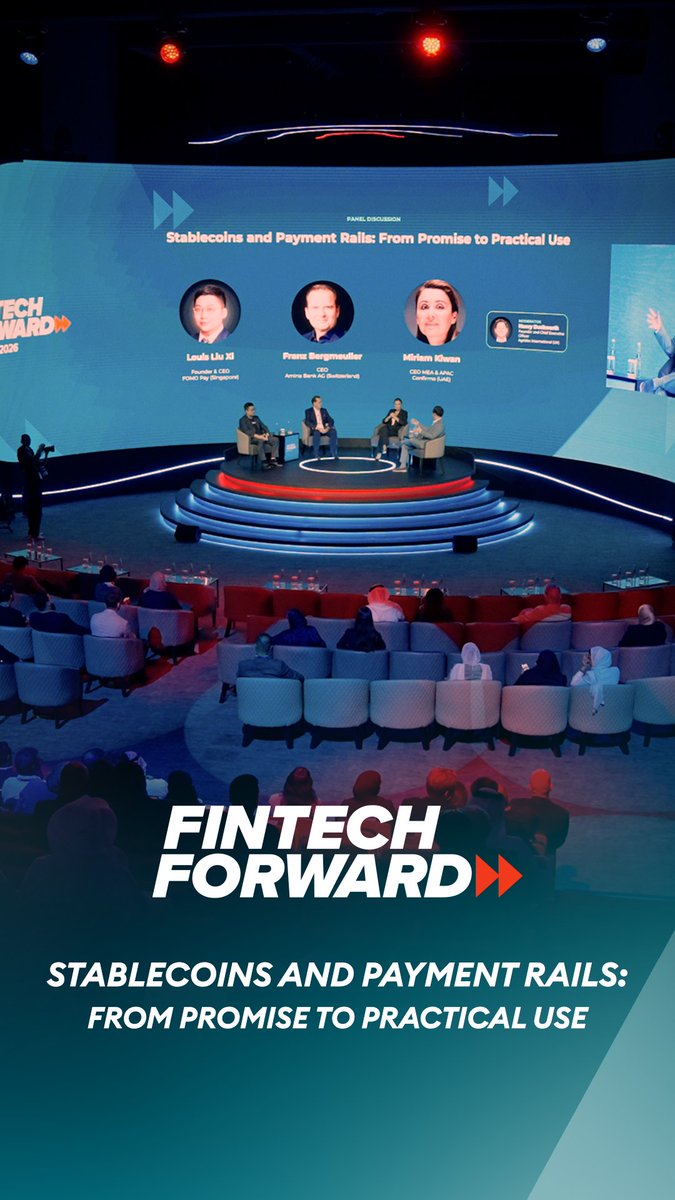
العملات المستقرة ومستقبل المدفوعات رأى المشاركون في جلسة نقاشية حول العملات المستقرة وأنظمة الدفع أن المدفوعات العابرة للحدود تمثل أحد أبرز الاستخدامات العملية لهذه العملات، وأن توسيع اعتمادها يتطلب خدمات تعمل على مدار الساعة، وحلولًا متكاملة، وأطرًا تنظيمية تعزز الثقة.
أدار الجلسة هنري داكوورث، المؤسس والرئيس التنفيذي لشركة Agridex International في المملكة المتحدة، بمشاركة ممثلين عن قطاعي الخدمات المصرفية والمدفوعات، ناقشوا فرص الانتقال من الإمكانات التقنية إلى الاستخدام الفعلي، خصوصًا في دول مجلس التعاون الخليجي.
وقال لويس ليو شي، المؤسس والرئيس التنفيذي لشركة FOMO Pay في سنغافورة، إن الشركة، التي تحتفل بمرور 12 عامًا على تأسيسها، اعتمدت على سويفت خلال السنوات السبع الأولى. لكن تسوية مدفوعات التجار والعملاء كانت مرتبطة بأيام عمل البنوك وساعاتها، رغم عمل الفريق طوال العام.
وأوضح أن الحصول على أول ترخيص للمدفوعات العملات المشفرة في سنغافورة أتاح للشركة العمل 365 يومًا سنويًا، بزيادة تقارب 100 يوم، ما اعتبره تحسنًا في الكفاءة بنحو الثلث. ورأى أن العملات المستقرة تكمل أنظمة الدفع المحلية التي تعمل على مدار الساعة، عبر معالجة تحديات التحويلات العابرة للحدود.
من جانبه، قال فرانز بيرغمولر، الرئيس التنفيذي لبنك Amina Bank AG في سويسرا، إن البنوك مطالبة بالتعامل مع أنظمة الدفع التقليدية وتلك القائمة على البلوكتشين، بما يشمل العملات المستقرة والودائع المرمّزة. وتوقع أن تتيح الأتمتة مدفوعات أسرع وأقل كلفة، وأن يتحول دور البنوك من إدارة العمليات ومعالجة تعقيداتها إلى توفير الثقة وضمان الامتثال والتحقق من الاحتياطيات الداعمة للعملات المستقرة.
ولفت إلى أن العملات المستقرة تمثل أقل من 1% من تدفقات المدفوعات العالمية، معتبرًا ذلك مؤشرًا على إمكانات نمو كبيرة. ورأى أن الشرق الأوسط، والبحرين خصوصًا، يمتلك فرصة لتوسيع الاستخدام المؤسسي، إذا توافرت أطر تنظيمية مناسبة.
وأكدت ميريام كيوان، الرئيسة التنفيذية للشرق الأوسط وأفريقيا وآسيا والمحيط الهادئ في Confirmo بالإمارات، أهمية تقديم خدمة متكاملة. وأوضحت أن الشركات تتعامل عادةً مع 3 إلى 4 مزودين لإتمام الدفع، بدءًا من تحويل العملات التقليدية إلى المستقرة، مرورًا بالمحافظ ومنصات التداول، وصولًا إلى تحويلها مجددًا إلى العملات التقليدية، ما يعقّد الإجراءات ويرفع المخاطر والتكاليف.
وأضافت أن الحلول المتكاملة تساعد على الاستغناء عن التمويل المسبق، وتوحيد إجراءات الامتثال، وتجنب تكرار التحقق من هوية العملاء عبر مراحل الخدمة. واعتبرت أن المدفوعات العابرة للحدود بين الشركات تمثل الاستخدام الأكبر في الخليج، مشيرة إلى أن العاملين في المنطقة أرسلوا 160 مليار دولار إلى الخارج العام الماضي.
وأشارت إلى أن الخليج يوفر مسارًا لتسوية التجارة بين الصين وأفريقيا، خصوصًا للشركات الأفريقية الصغيرة والمتوسطة التي تواجه صعوبة في الوصول إلى الدولار.
وأضاف ليو شي أن قيمة العملات المستقرة المتداولة تبلغ نحو 300 مليار دولار، ونقل عن تقرير حكومي أميركي توقعات بارتفاعها إلى تريليوني دولار خلال 2 إلى 3 سنوات. كما توقع أن يدعم ظهور وكلاء الذكاء الاصطناعي الطلب على العملات المستقرة والودائع المرمّزة لإجراء المدفوعات.
وفي رؤيته للمستقبل، قال بيرغمولر: "أعتقد أن العملات المستقرة ليست سوى البداية"، مبديًا ثقة أكبر في الودائع المرمّزة ضمن نظام عالمي للدفع يعمل على مدار الساعة، ومؤكدًا أهمية تبسيط واجهات الاستخدام. أما كيوان فتوقعت أن تصبح المعاملات عبر البلوك تشين ممارسة اعتيادية بحلول 2029.
ربط الأصول المرمّزة بالبنوك يتجاوز التحدي في التمويل المرمّز اليوم مسألة إصدار أصل رقمي جديد؛ فالاختبار الحقيقي يبدأ عند محاولة ربط هذه الأصول بالبنوك والسيولة وأنظمة الحفظ والامتثال والتسوية القائمة، وتحويلها من أدوات رقمية إلى جزء فعلي من البنية التحتية للأسواق المالية.
وفي جلسة حول التمويل المرمّز والتسوية القابلة للبرمجة ضمن منتدى مستقبل التكنولوجيا المالية 2026، اختصر كزافييه جورج، المدير العام لمجموعة AXG والرئيس التنفيذي لشركة AX Coin، اتجاه هذا التحول بثلاثة أرقام: "24/7/365".
وقال جورج: "علينا الانتقال من نموذج مالي تتحرك فيه الأموال وتُسوّى خلال ساعات العمل، إلى بنية تعمل على مدار الساعة، وتربط بين الأنظمة التقليدية وشبكات البلوك تشين".
غير أن الوصول إلى هذه المرحلة لا يتحقق بمجرد إصدار عملة مستقرة أو الحصول على ترخيص، بحسب جورج، الذي أكد أن نجاحها يتطلب منظومة متكاملة تضم البنوك والسيولة والحفظ والامتثال وإدارة المخاطر. وأضاف: "الحصول على الترخيص ليس سوى جزء من المعادلة. لا يمكنك إطلاق عملة مستقرة ثم البحث عن عناصر الاستقرار لاحقًا؛ عليك أولًا بناء المنظومة التي تمنحها الاستقرار، ثم إطلاق العملة".
وتبرز صعوبة هذا التكامل بوضوح في التجارة وتمويلها. إذ كشف هنري داكوورث، المؤسس والرئيس التنفيذي لشركة Agridex International، أن نحو 80% ممن لا يعتمدون منتج الشركة يشيرون إلى عدم قدرته على الارتباط ببنوكهم أو ترتيبات تمويل التجارة التي يستخدمونها بالفعل.
وقال: "العملات المستقرة أداة مهمة، لكنها لا تعمل بمعزل عن النظام المالي. التحدي لم يعد في ابتكار الأداة؛ بل في كيفية ربطها بالبنوك وتمويل التجارة والبنية التحتية الموجودة بالفعل".
وتكتسب هذه المعضلة أهمية أكبر في المعاملات العابرة للحدود، التي اعتبرها بن الباز، رئيس الأسواق الدولية في مجموعة HashKey والمدير العام لمنطقة الشرق الأوسط وشمال أفريقيا لدى HashKey، واحدة من أبرز نقاط الاحتكاك التي لا تزال تواجه القطاع، في ظل اختلاف العملات والمناطق الزمنية وساعات عمل البنوك بين سوق وأخرى.
وقال الباز: "المدفوعات العابرة للحدود لا تزال من أكبر نقاط الاحتكاك، وهنا تبرز فرصة كبيرة أمام البنوك للتوسع في الودائع المرمّزة والعملات الأجنبية المرمّزة"، معتبرًا أن هذه الأدوات يمكن أن تسهم في تسهيل تدفقات الأصول والتسويات بين الأسواق خارج القيود التقليدية لساعات العمل المصرفي.
ولا تتوقف المرحلة التالية عند تسريع حركة الأموال، إذ توقع جورج أن تمهد الأموال القابلة للبرمجة والذكاء الاصطناعي الوكيلي الطريق أمام مستوى أكبر من الأتمتة. وقال: "نتجه إلى عالم تصبح فيه التسوية فورية، وتصبح حركة الأموال قابلة للبرمجة"، لكنه شدد على أن هذا التحول يجب أن يقترن بضوابط واضحة للامتثال والرقابة والحوكمة المستمرة.
تحديات التحويلات العابرة للحدود بعد أن ركزت النقاشات على بناء بنية مالية قادرة على العمل على مدار الساعة، انتقل الحوار إلى عقبة أكثر ارتباطًا بحركة الأموال فعليًا بين الأسواق: فالتكنولوجيا قد تجعل التحويل أسرع، لكن اختلاف التراخيص والقواعد وأنظمة الدفع بين دولة وأخرى لا يزال يضيف كلفة وتعقيدًا إلى المعاملات العابرة للحدود.
وهنا وضع ميركو "مايكل أنجيلو" جياكو، الرئيس التنفيذي لشركة Ooredoo Fintech، التجزؤ التنظيمي في صدارة التحديات، داعيًا إلى مزيد من التقارب في المعايير والقواعد والتراخيص بين الأسواق.
وضرب جياكو مثالًا بتوسع شركته، موضحًا أن تشغيل النشاط نفسه في قطر وعُمان والكويت يتطلب ثلاثة تراخيص منفصلة، وما يصاحب ذلك من تكاليف إضافية. وقال: "عندما تحتاج إلى ترخيص مختلف لتقديم النشاط نفسه في كل سوق، فأنت لا تضيف كلفة فقط، بل تقلل أيضًا الحافز على الابتكار وتحد من دخول لاعبين جدد. لذلك، نحتاج إلى مزيد من المواءمة في الأنظمة والتنظيم والتراخيص".
ولا تتوقف المشكلة عند حدود التنظيم، إذ إن بناء ممرات مالية أكثر كفاءة يجب أن ينعكس في النهاية على كلفة الخدمة وإمكانية الوصول إليها، بحسب محمد منصور، الرئيس الإقليمي لمنطقة الشرق الأوسط في Wise.
وقال منصور: "الشمول المالي لا يعني أن نقدم مزيدًا من المنتجات إلى الأشخاص الموجودين بالفعل داخل النظام، بل أن نخفض الحواجز أمام من لا يزالون خارجه، بصرف النظر عن أوضاعهم الاقتصادية والاجتماعية. وهذا يبدأ بجعل الخدمات أكثر سهولة وأقل كلفة".
وأشار إلى أن التحول الرقمي يمكن أن يغير اقتصاديات تقديم الخدمات المالية نفسها؛ فكلما انخفضت تكلفة التحقق من هوية العميل وخدمته، أصبح من الممكن الوصول إلى قاعدة أوسع من المستخدمين ونقل جزء من هذه الوفورات إليهم.
واستخدم منصور مثالًا توضيحيًا لانخفاض تكلفة ضم العميل من نحو 20 دولارًا إلى قرابة 1.5 دولار مع الأدوات الرقمية، مؤكدًا أن الرقم جاء لتوضيح حجم الفارق المحتمل في التكلفة، وليس باعتباره إفصاحًا عن تكلفة فعلية لدى Wise.
لكن خفض تكلفة الوصول إلى العميل لا يحل وحده معضلة التحويلات الدولية. إذ أشار منصور إلى أن الاتصال المباشر بأنظمة الدفع المحلية يمكن أن يغير طريقة تنفيذ التحويلات العابرة للحدود، بدلًا من الاعتماد على مسارات أطول وأكثر تكلفة لنقل الأموال من سوق إلى أخرى.
وفي المقابل، ركز علي بيلون، نائب الرئيس الأول والمدير العام لشركة فيزا لمجموعة السعودية والبحرين وعُمان، على ما يجب أن يراه العميل في نهاية هذه السلسلة المعقدة: تجربة بسيطة، حتى لو كانت وراءها بنية مالية شديدة التعقيد.
وقال بيلون: "العملاء لا يريدون معرفة كل ما يحدث خلف الكواليس. ما يهمهم هو أن تعمل المنظومة معًا لتقدم لهم تجربة سلسة وفعالة وآمنة وموثوقة".
ومن هنا، اعتبر أن التكنولوجيا والبنية التحتية وحدهما لا تكفيان، مختصرًا العنصر الذي يربط أجزاء المنظومة بقوله: "التعاون هو ما يجمع كل شيء معًا".
وأضاف أن الاستفادة من البنية التحتية والاتصال وموجات الابتكار الجديدة تتطلب تعاون مختلف الأطراف لتقديم خدمات آمنة وموثوقة للمستخدم النهائي، ما يجعل قابلية التشغيل البيني قضية تتجاوز ربط الأنظمة تقنيًا إلى ربط المؤسسات التي تقف خلفها أيضًا.
وقد تزداد أهمية هذا الترابط مع المرحلة المقبلة من الذكاء الاصطناعي. إذ توقع جياكو أن يؤدي انتشار وكلاء الذكاء الاصطناعي إلى زيادة الحاجة إلى أنظمة دفع وتسوية دولية أكثر توحيدًا وقادرة على العمل على مدار الساعة.
وبذلك، فإن بناء ممرات مالية أكثر كفاءة لا يتوقف عند تسريع التحويل من دولة إلى أخرى، بل يبدأ من تقليل التجزؤ التنظيمي، وخفض تكلفة تقديم الخدمة، وربط أنظمة الدفع المحلية، وبناء تعاون يجعل التعقيد خلف الكواليس غير مرئي تقريبًا بالنسبة إلى العميل.
إدارة الثروة خارج الملعب ومن البنية المالية التي تدعم حركة الأموال، انتقلت النقاشات إلى جانب مختلف من الاستعداد للمستقبل: كيف يدير الرياضي نجاحه وقراراته المالية خلال سنوات الاحتراف، حتى لا تبدأ أزمته مع اللحظة التي تنتهي فيها مسيرته؟
بالنسبة إلى لويس ساها، لاعب كرة القدم الفرنسي الدولي السابق ومؤسس شركتي KiiMasters وAxisStars، كان الاعتزال اختبارًا لإعادة بناء حياته خارج الملعب، بعدما اختفى الروتين الذي صاحب مسيرته الرياضية وتغيرت طبيعة دخله واستقراره.
وقال ساها، خلال حوار أدارته سالي موسى، مقدمة البرامج الأولى في فوربس الشرق الأوسط: "لا أحد يكون مستعدًا تمامًا للاعتزال. تفقد روتينك، والاستقرار الذي اعتدته، والشغف الذي عشت معه لسنوات. إنها مرحلة شديدة الصعوبة، وبالنسبة إليّ كانت المرونة هي نقطة البداية".
لكن تجربة ساها دفعته إلى النظر إلى المشكلة من زاوية أوسع من الاعتزال نفسه. فخلال مسيرته، اختبر ما يمكن أن يحدث عندما يترك الرياضي جانبًا كبيرًا من قراراته المهنية والمالية في أيدي المحيطين به، من دون امتلاك المعرفة الكافية لتقييم تلك القرارات بنفسه.
وقال: "ارتكبت أخطائي، وتعاملت مع وكيل أو مستشار، واستغرق الأمر مني أربع أو خمس سنوات حتى أدرك أنهم لم يكونوا الأشخاص المناسبين".
ومع اكتشافه أن لاعبين آخرين يواجهون التجربة نفسها، بدأ ساها في التفكير في كيفية منح الرياضي دورًا أكبر في إدارة مستقبله، لتصبح الفكرة التي يختصر بها رؤيته اليوم: الرياضي ليس مجرد موهبة يدير الآخرون شؤونها، بل المسؤول الأول عن مسيرته.
وأضاف: "أدركت أن لاعبين آخرين يعيشون القصة نفسها، وأن الأشخاص الذين يفترض أن يحموا مصالحك ويقدموا لك المعلومات لا يفهمون دائمًا ما تمر به يوميًا. وهذا ما دفعني إلى التفكير في كيفية مساعدة اللاعبين الشباب على إدراك أمر مهم منذ البداية: عليهم أن يكونوا الرؤساء التنفيذيين لمسيرتهم".
وتزداد أهمية هذه الفكرة، بحسب ساها، في كرة القدم، حيث يمكن للاعب أن يعتاد على وجود أشخاص يتولون الكثير من التفاصيل نيابة عنه. وقال: "قد يقول لك الوكيل: لا تقلق بشأن أي شيء، سأتولى كل شيء. وبعد عشر سنوات قد تجد أنك لا تعرف شيئًا عنه. وهذه وضعية شديدة الخطورة".
ولم تتضح تكلفة هذا الاعتماد بالنسبة إلى ساها بصورة أكبر من لحظة الاعتزال، حين تغيرت المعادلة المالية التي اعتادها خلال سنوات الاحتراف. وقال: "عندما توقفت عن اللعب، أدركت أن دخلي الذي كان عند مستوى مرتفع انخفض وأصبح غير مستقر، بينما ظلت فواتيري كما هي. لذلك كان عليّ أن أتعلم".
ومن هنا، لا يرى ساها أن الحل هو الاستغناء عن المستشارين أو الأدوات المالية والتكنولوجية، بل أن يمتلك الرياضي المعرفة التي تسمح له بفهم ما يُعرض عليه قبل اتخاذ القرار. وأضاف: "يمكن لمديري الثروات والتكنولوجيا ومقدمي الخدمات أن يساعدوك على الفهم، لكن في نهاية المطاف أنت من يتخذ قراراتك، ولذلك عليك أن تكون على دراية بما تفعله".
وهذه الفجوة هي ما يسعى إلى التعامل معها من خلال AxisStars، عبر مساعدة الرياضيين على التعلم والتواصل وتبادل المعلومات والخبرات والوصول إلى الإرشاد، بدلًا من اكتشاف الأخطاء بعد سنوات من وقوعها.
كما تمتد تجربته إلى KiiMasters، حيث يسعى إلى توظيف تأثير الرياضيين وربطه بخبرات المتخصصين لتقديم معلومات أكثر فائدة للأجيال الأصغر، خصوصًا في مجالات الصحة الجسدية والنفسية والتواصل والمجتمع.
وحملت مسيرته الرياضية أيضًا دروسًا انتقلت معه إلى عالم الأعمال، ومن بينها ما تعلمه من السير أليكس فيرغسون حول التعامل مع التحديات والانضباط وتحمل المسؤولية. ويلخص ساها جانبًا من هذه العقلية بقوله: "إذا كان يومي جيدًا، فلا يزال عليّ أن أعمل بجد، وإذا كان يومي سيئًا، فلا يزال عليّ أن أعمل بجد".
وبذلك، فإن الانتقال من الملعب إلى المنصة بالنسبة إلى ساها لم يكن مجرد بحث عن فرصة مهنية جديدة بعد كرة القدم، بل محاولة لتحويل تجربة شخصية إلى حل لمشكلة يراها أوسع: كيف يمتلك الرياضي قراراته وأمواله ومستقبله قبل أن تنتهي سنوات النجاح داخل الملعب؟
وكلاء الذكاء الاصطناعي: الصلاحيات والمسؤولية لم يعد دخول الذكاء الاصطناعي إلى القطاع المالي مقتصرًا على تحليل.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من فوربس الشرق الأوسط