
رئيسة قسم محللي الأسواق المالية في "سي جي إنفست" (CG Invest)
بدأ عام 2026 بتوقعات واسعة بخفض الفائدة، لكنه يقترب من نهايته على مسار معاكس تماماً. دخل المستثمرون العام متوقعين خفضاً، ثم بدأت الأسواق في مارس تسعير عدة زيادات قبل نهاية العام، وفي سبتمبر رفع الفدرالي الفائدة بربع نقطة إلى نطاق 3.75% إلى 4.00%. وكانت تلك أول زيادة منذ يوليو 2023، وبذلك انتقل النقاش داخل الفدرالي من توقيت الخفض إلى سؤال آخر: هل تكفي رفعة واحدة أم أن الأمر يحتاج إلى ثانية قبل نهاية السنة؟
ظهرت بوادر هذا التحول في اجتماع يوليو، حين أبقى الفدرالي الفائدة عند 3.50% 3.75%، لكن ثلاثة أعضاء هم بيث هاماك ونيل كاشكاري ولوري لوغان فضّلوا رفعها بربع نقطة بسبب بقاء التضخم فوق 2%. بعد ذلك جاء خطاب رئيس الفدرالي كيفن وورش في جاكسون هول يوم 28 أغسطس، وهو الأول له في هذا المحفل رئيساً للمجلس.
اتسم الخطاب بنبرة متشددة، فقد قال إن التضخم يسير فوق هدف 2%، وإن تركيز الفدرالي الأساسي ينبغي أن يكون على الأسعار. وأقرّ بأن بعض المؤشرات الأخيرة جاءت أفضل من المتوقع، لكنه رأى أنها لا تدل على تحسن حقيقي في الاتجاه الأساسي للتضخم. ولم يلتزم بخطوة محددة في سبتمبر، غير أن الأسواق قرأت الخطاب إشارة واضحة، فقد ارتفع احتمال رفع الفائدة في سبتمبر إلى نحو 60% من 36% قبل الخطاب.
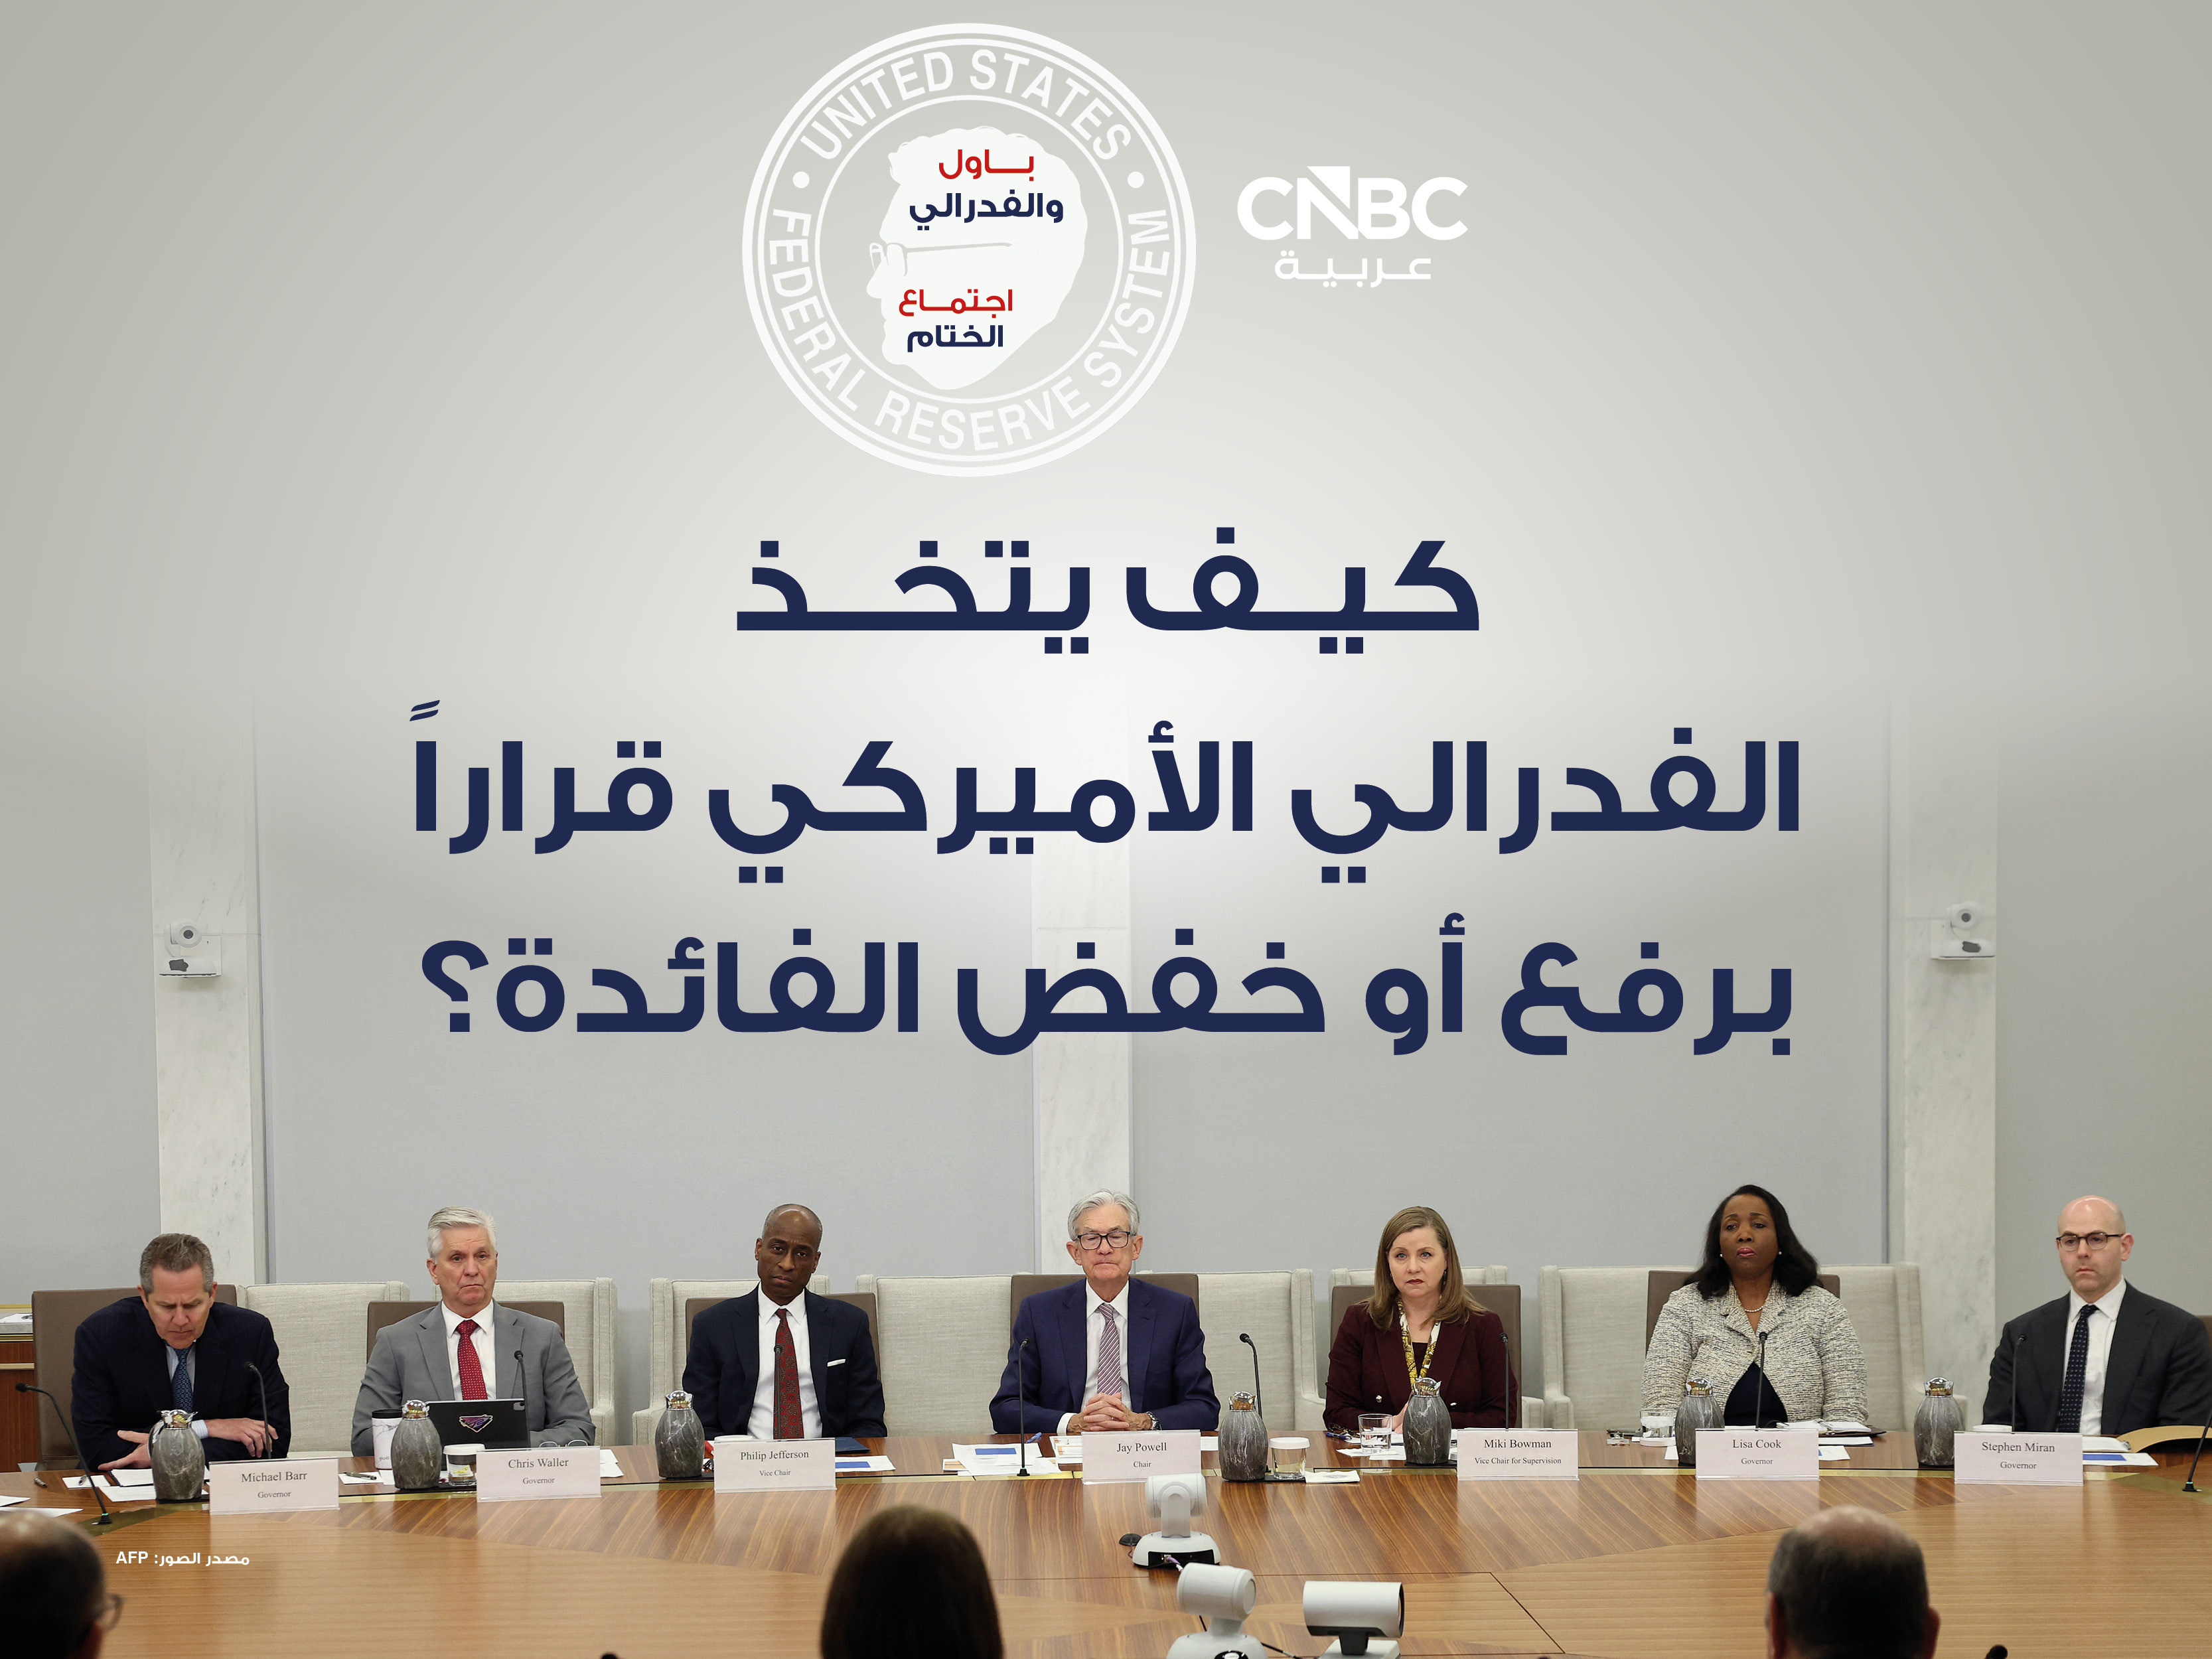
وفي 16 سبتمبر تحقق ما رجّحته الأسواق، إذ صوّتت اللجنة بـ12 صوتاً مقابل لا شيء على رفع الفائدة 25 نقطة أساس. وجاء في البيان أن التضخم لا يزال مرتفعاً وأن الخطوة تدعم عودته إلى 2% في وقت أقرب. أما ما شدّ انتباه المحللين فكان مخطط النقاط المرافق للقرار، وهو رسم يضع فيه كل عضو في اللجنة، دون ذكر اسمه، نقطة تمثل توقعه لسعر الفائدة في نهاية العام. وإذا رُتبت هذه التوقعات من الأدنى إلى الأعلى، فإن الوسيط هو التوقع الذي يقع في المنتصف تماماً، أي أن نصف المسؤولين يتوقعون سعراً أقل منه أو مساوياً له، ونصفهم يتوقعون سعراً أعلى منه أو مساوياً له.
وهذا الرقم هو الأكثر تداولاً حين يُقال "توقع الفدرالي"، مع أنه ليس وعداً ملزماً، وتختلف التوقعات الفردية حوله. في سبتمبر أشار الوسيط إلى رفعة إضافية بربع نقطة لتنتهي 2026 عند 4.1%، ثم بلا تغيير في 2027، قبل بدء خفض تدريجي في 2028 و2029، وتراوحت التوقعات الفردية لنهاية 2026 بين نحو 3.875% و4.375%.
ومن اللافت أن وورش نفسه لم يقدّم نقاطاً أو توقعات للمرة الثانية على التوالي، فجاء المخطط من 18 مشاركاً بدلاً من 19. ويترجم بعض المحللين الرقم 4.1% إلى نطاق 4.00% 4.25% نهاية 2026، أي رفعة واحدة إضافية، وهما وصفان لتوقع واحد. وتؤكد محاضر الاجتماع، التي صدرت في السابع من أكتوبر، الاتجاه نفسه، إذ توقع معظم المسؤولين الذين أيدوا رفع سبتمبر زيادة أخرى قبل نهاية 2026.
:
وتبدو البيانات الاقتصادية الأخيرة متناقضة، وهذا ما يصعّب مهمة اللجنة. فمن جهة، يتسارع التضخم، إذ ارتفع مؤشر أسعار المستهلكين 3.7% سنوياً في سبتمبر مقابل 3.4% في أغسطس، ويعود ذلك أساساً إلى حرب إيران التي رفعت أسعار النفط والوقود، إلى جانب التعريفات الجمركية والطلب القوي وبناء مراكز بيانات الذكاء الاصطناعي. وقفزت أسعار البنزين وحدها 9.1% في شهر سبتمبر. وجاء التضخم الأساسي أعلى من المتوقع أيضاً، إذ بلغ 2.6% مقابل توقعات عند 2.5%.
والضغط ليس أمريكياً فقط، فتضخم منطقة اليورو بلغ 3.8%، وهو الأعلى منذ سبتمبر 2023. ومن جهة أخرى، يفقد سوق العمل زخمه بشكل واضح. فقد أضاف الاقتصاد 29 ألف وظيفة فقط في سبتمبر مقابل 133 ألفاً في أغسطس، وارتفعت البطالة من 4.1% إلى 4.2%، كما خُفّضت أرقام يوليو وأغسطس بمجموع 60 ألف وظيفة. وجاء نمو الأجور عند 3% سنوياً، دون توقعات الاقتصاديين عند 3.2%. وكان لهذا التقرير أثر مباشر في الأسواق، إذ ارتفعت الأسهم وانخفضت عوائد الخزانة لأن احتمال رفع إضافي تراجع، رغم أن التضخم يبقي الفدرالي في حالة حذر.
ولهذا تبدو الصورة في الأسواق شبه محسومة بالنسبة إلى الاجتماع القادم. فالفدرالي يجتمع يومي 27 و28 أكتوبر، ويُعلن قراره في الثانية ظهراً بتوقيت واشنطن يوم 28. وبحسب استطلاع أجرته رويترز بين 16 و20 أكتوبر، توقع 94 من 100 اقتصادي تثبيت الفائدة عند 3.75% 4.00%، فيما رجّح 100 من 100 رفعها في ديسمبر. وتسعّر العقود الآجلة احتمال رفع أكتوبر بنحو 8.3%، مقابل نحو 76.3% لرفع ديسمبر حسب أداة CME FedWatch في 23 أكتوبر، وهناك تقديرات أخرى ترفع النسبة إلى نحو 90%. ومن الأسباب المذكورة لتوقع التثبيت أن انتخابات التجديد النصفي على الأبواب في نوفمبر. ولن يتضمن اجتماع أكتوبر إسقاطات جديدة ولا مخطط نقاط، فستبقى الأنظار على نبرة وورش في مؤتمره الصحفي.
لكن الإجماع التام يثير الحذر. فقد نبّه تحليل نُشر بعد الاستطلاع إلى أن إجماعاً كهذا غالباً ما يصف ما حدث في الأسعار بالفعل لا ما سيحدث. وأشار إلى أن عائد السندات لعشر سنوات عند 5.146% والدولار عند 101.69 يعنيان أن جزءاً كبيراً من رفعة ديسمبر مُدرج في الأسعار. وهذا يعني أن مفاجأة في الاتجاه المعاكس، أي أن يتراجع الفدرالي عن الرفع، ستؤثر في الأسواق أكثر من تأكيد المتوقع.
أمام الفدرالي محطات حاسمة قبل.....
لقراءة المقال بالكامل، يرجى الضغط على زر "إقرأ على الموقع الرسمي" أدناه
هذا المحتوى مقدم من قناة CNBC عربية